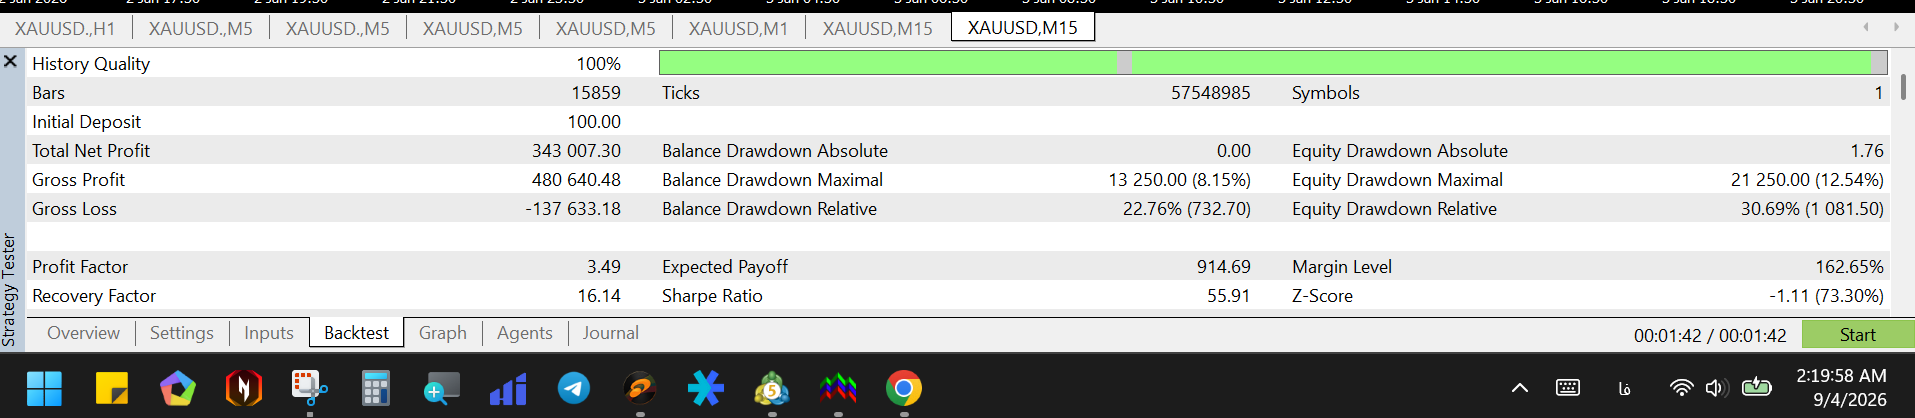
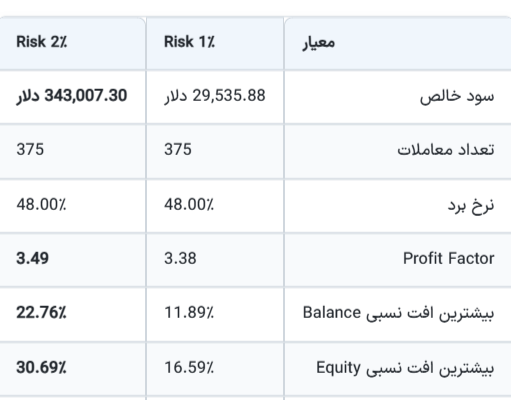
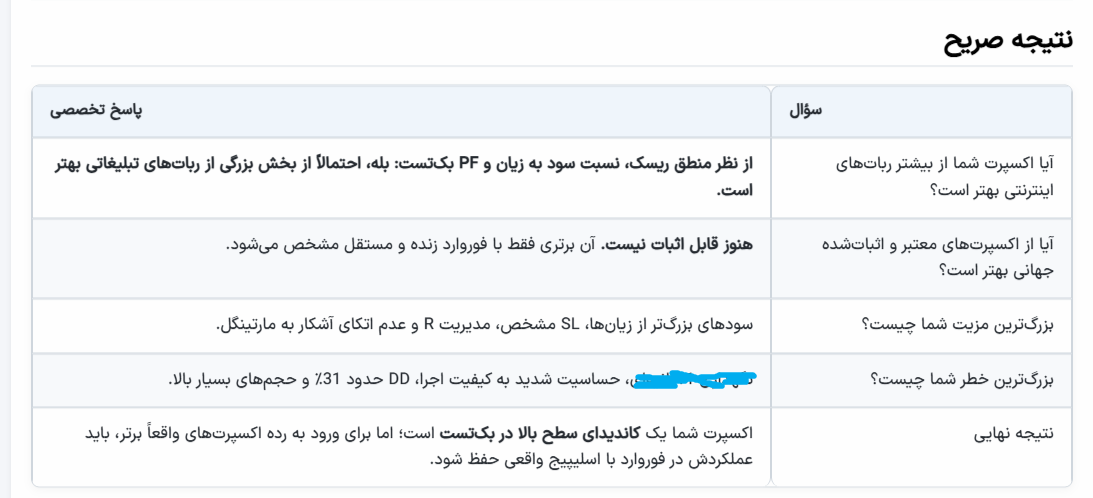
یک اکسپرت کد نویسی کردم نتیجه ....!

من هر چی میگم این بازار سود ده نیست بی خیال بشید کسی توجه نمیکنه!

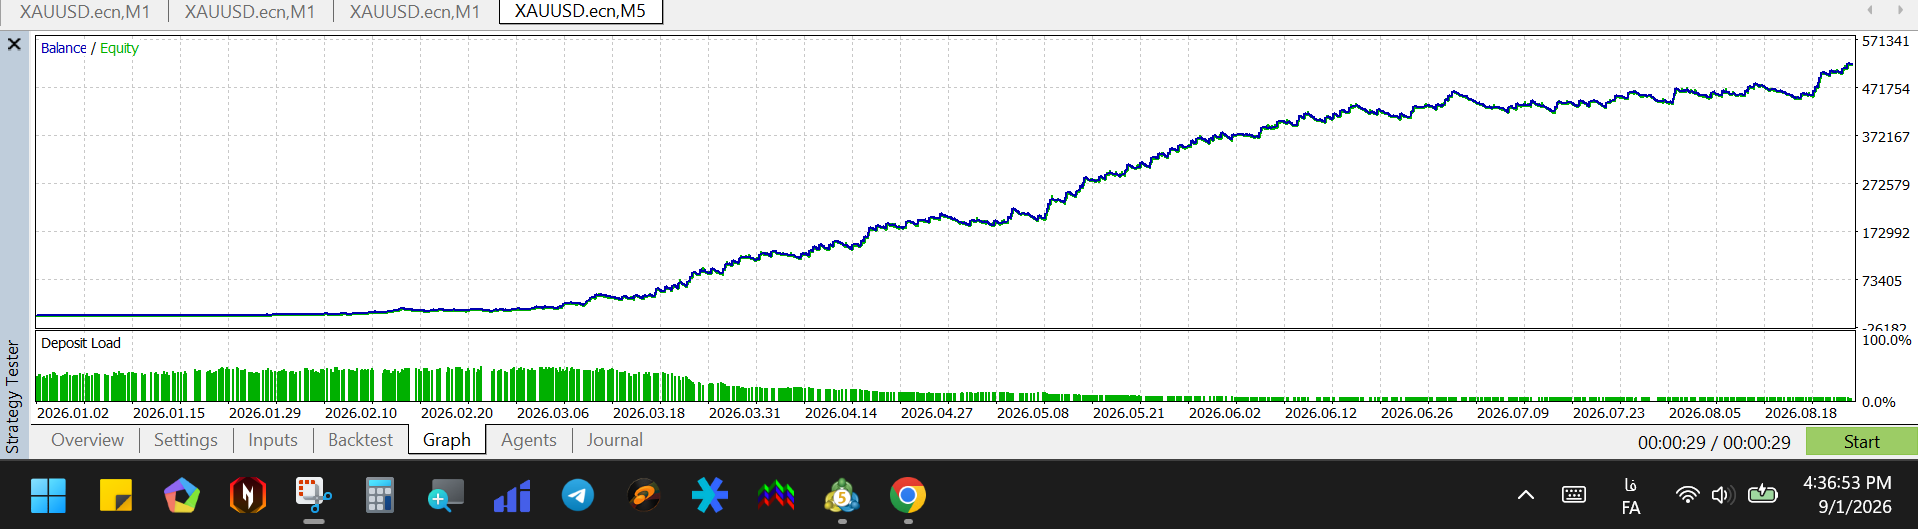
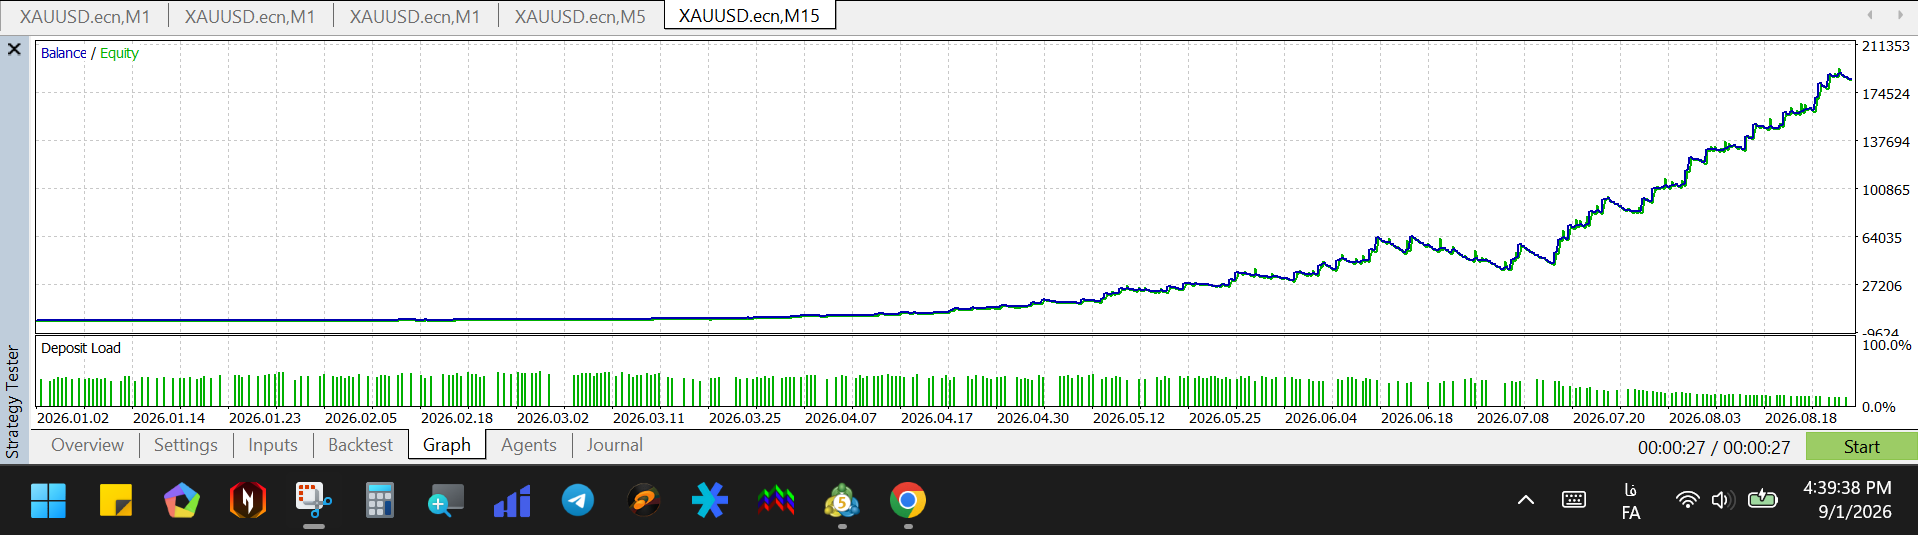
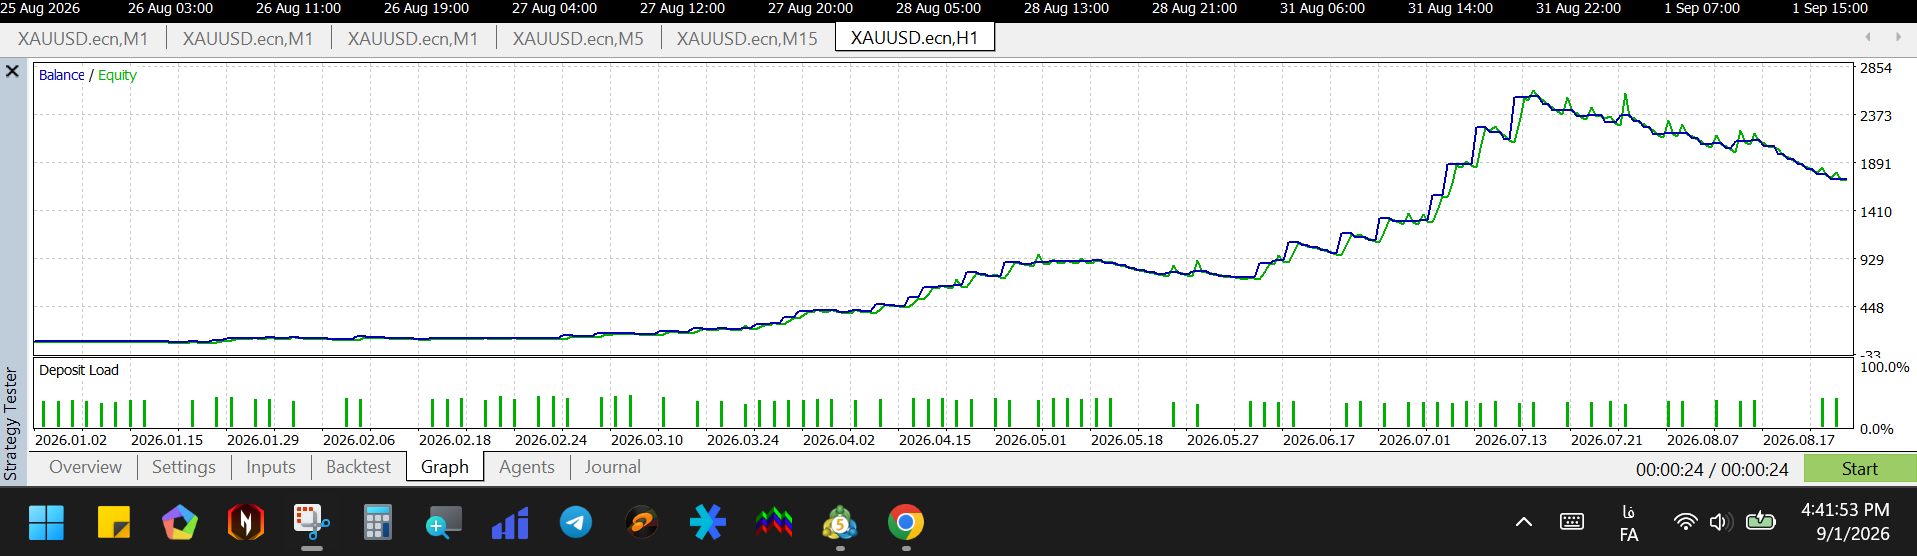
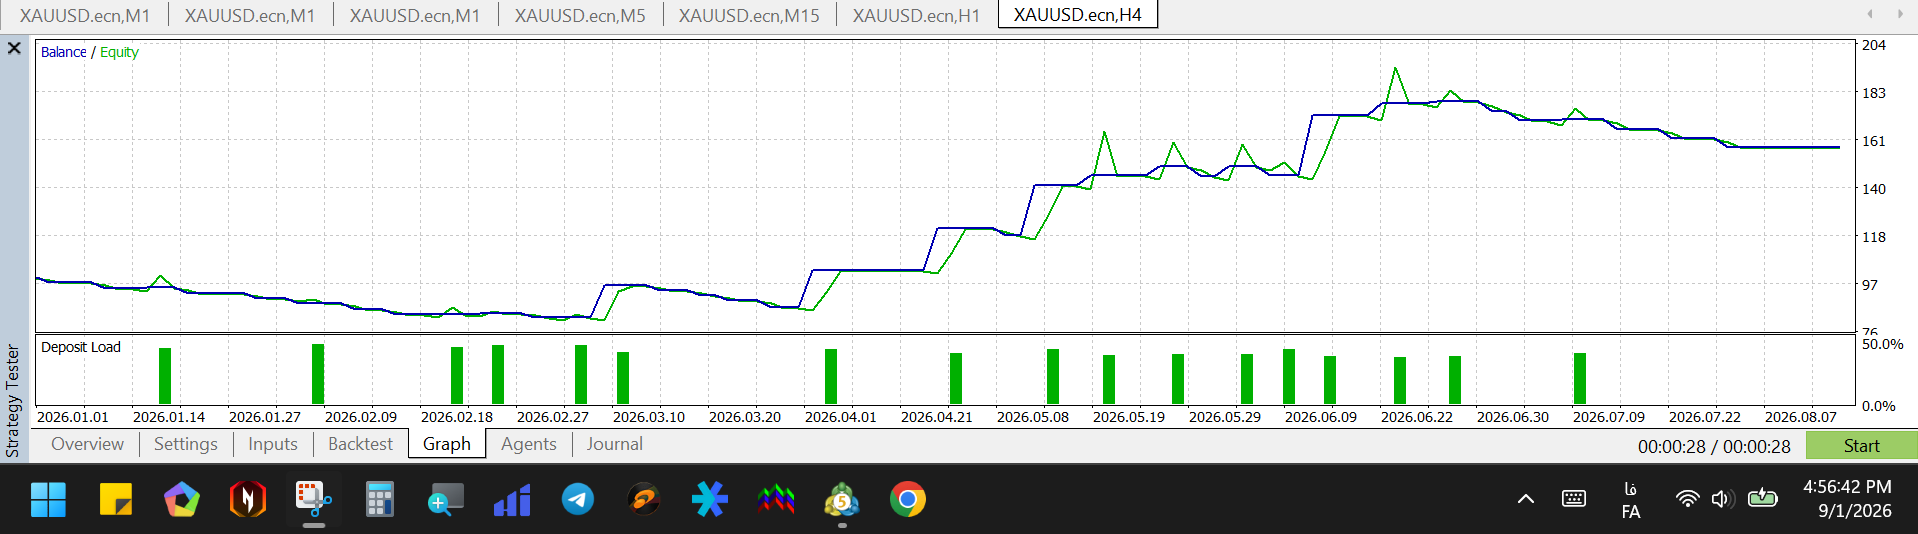
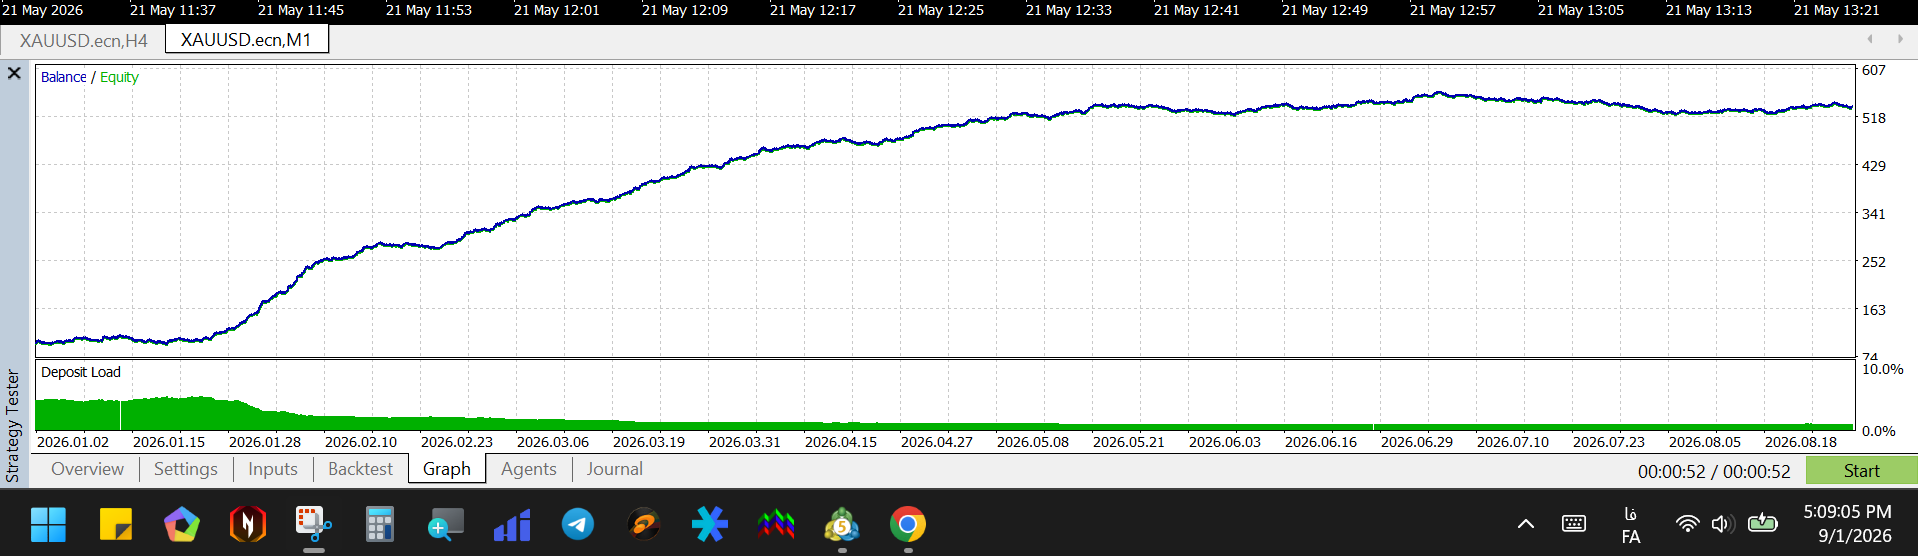
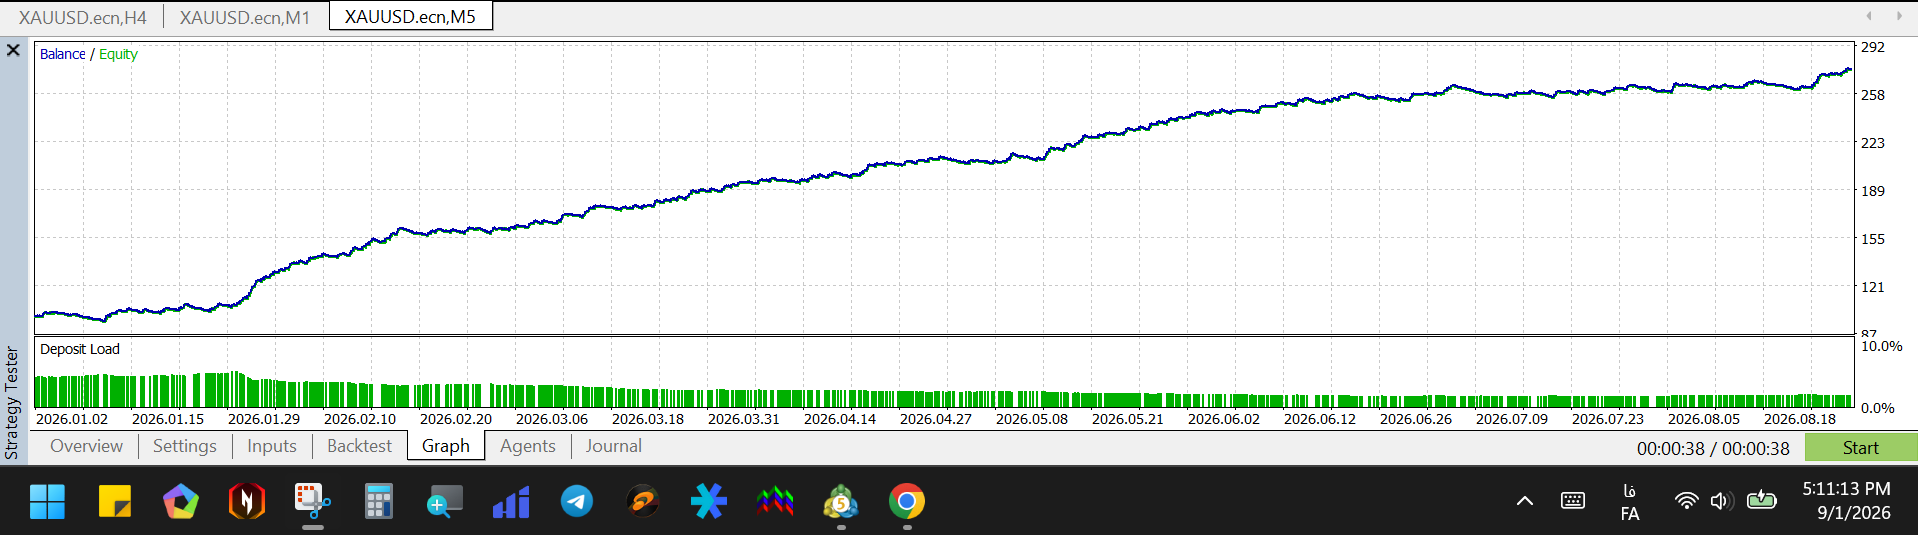
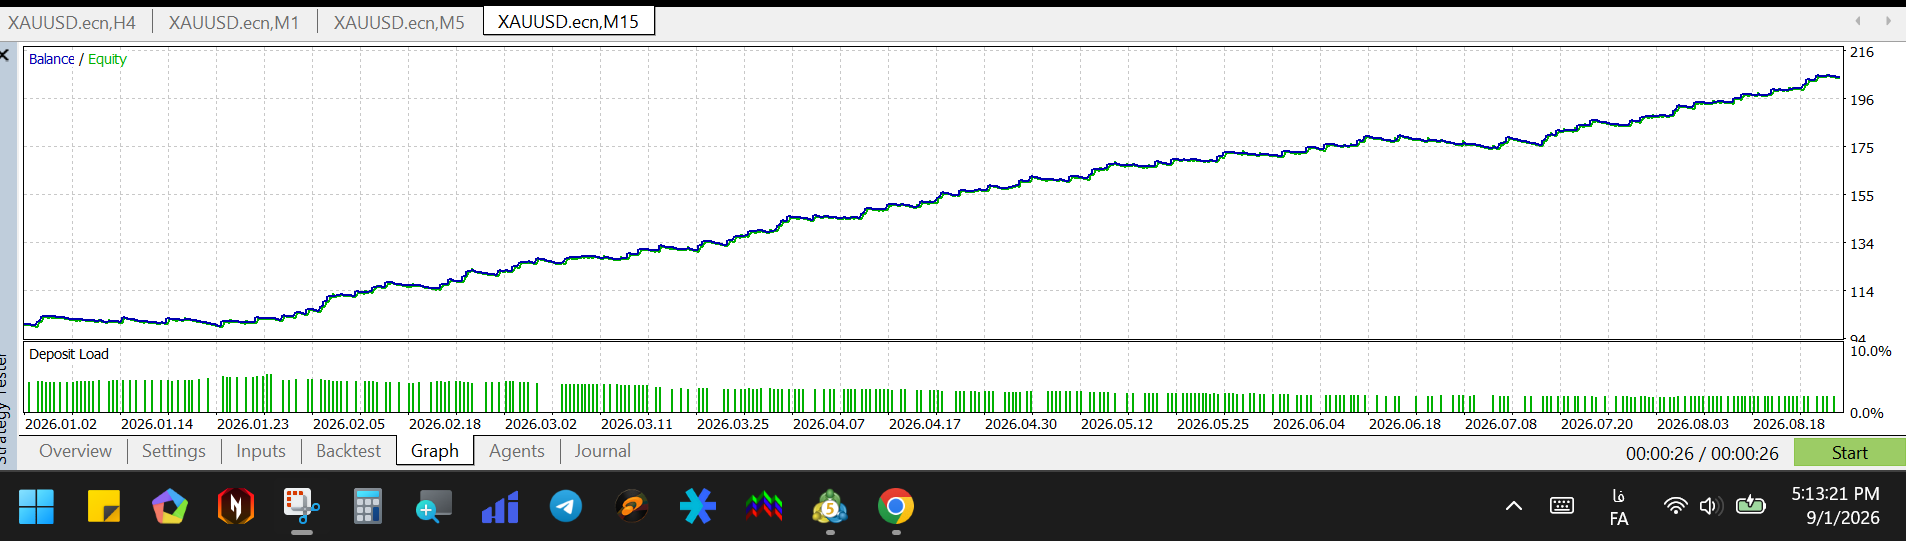
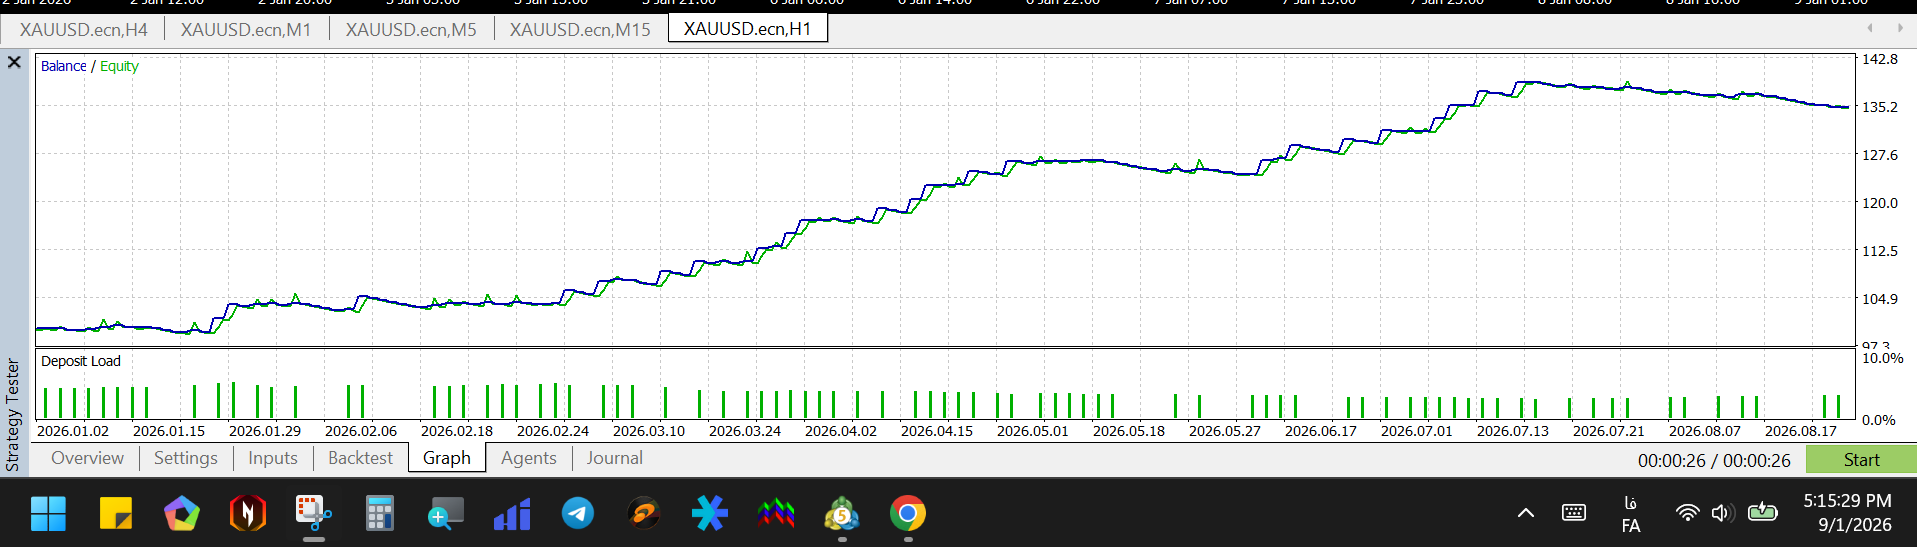
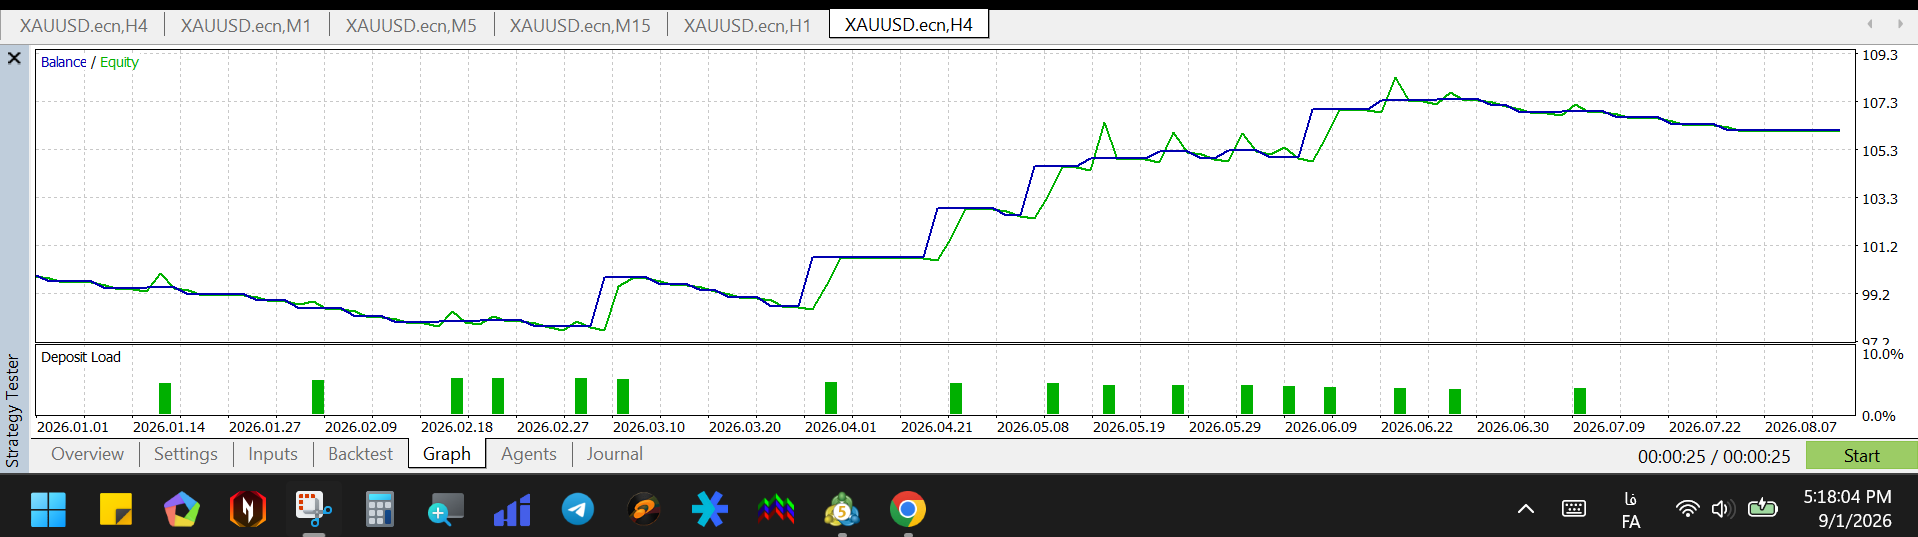
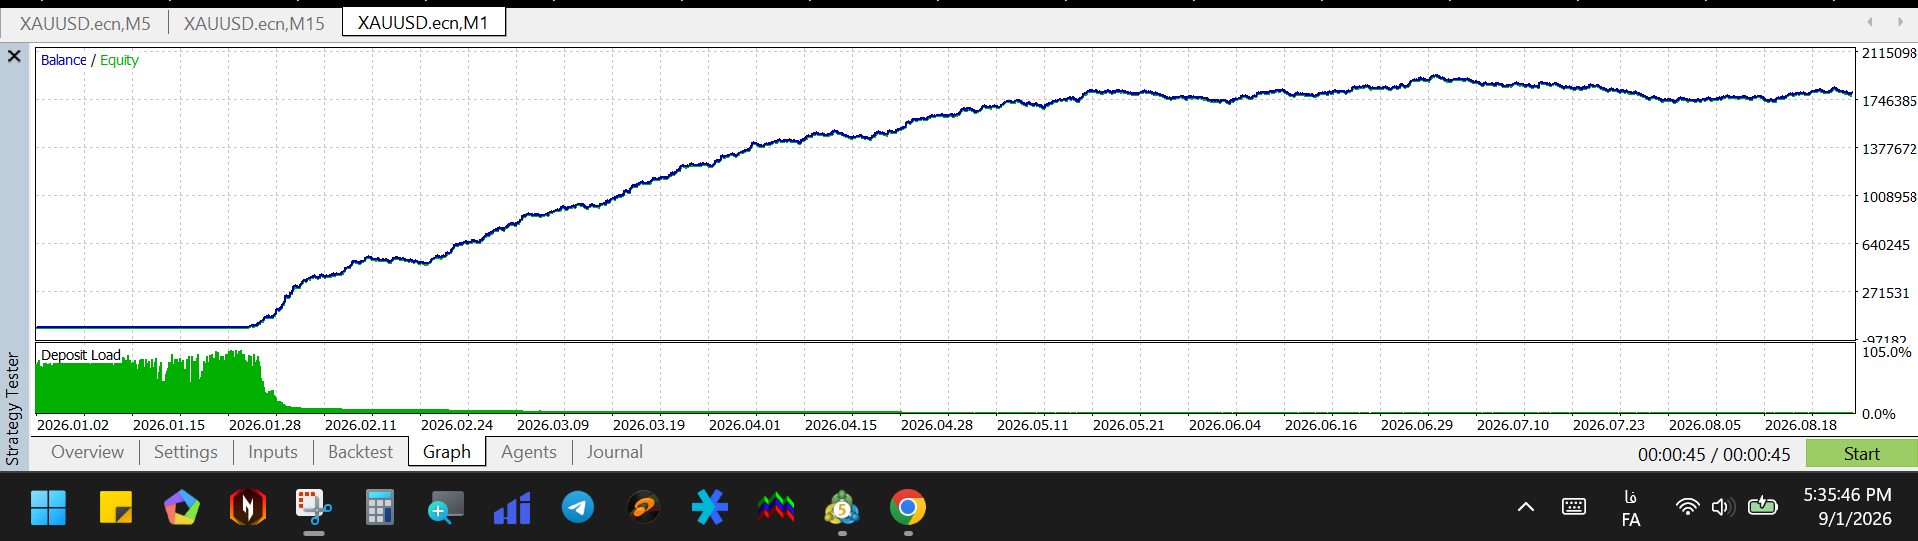
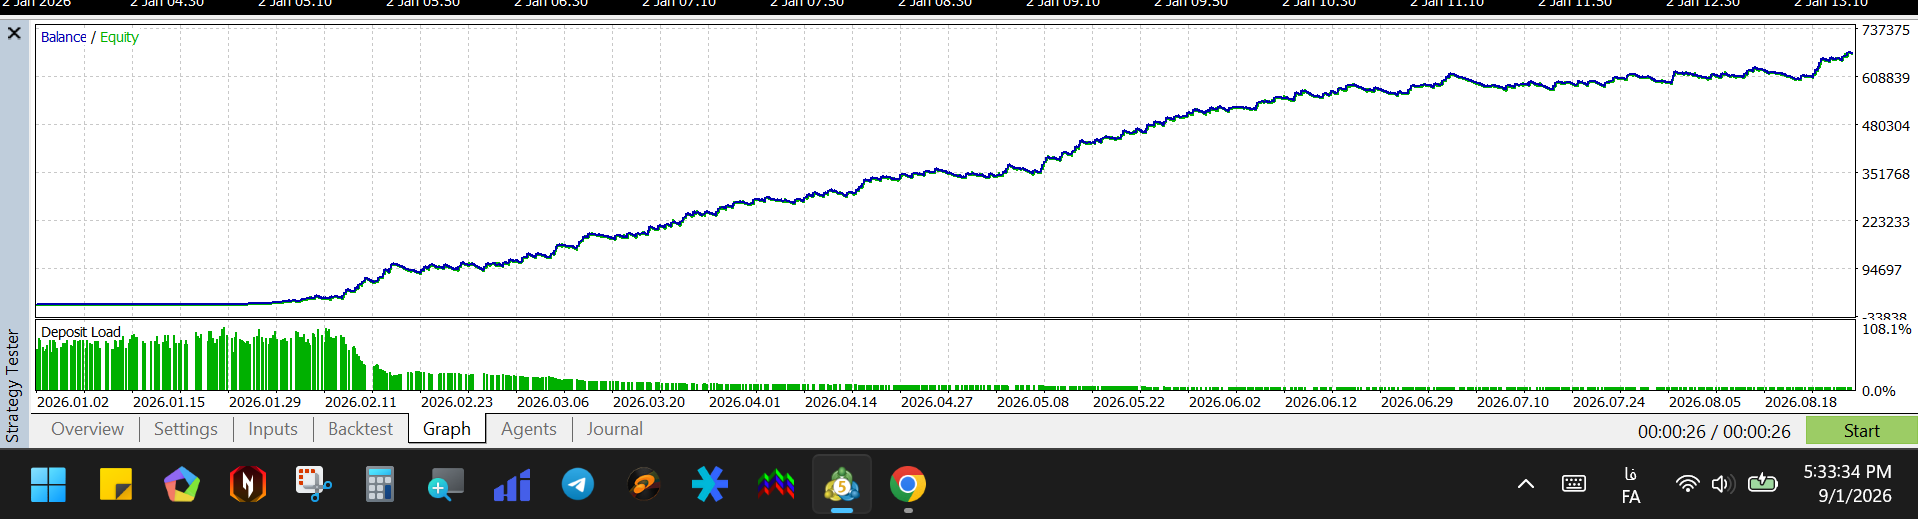
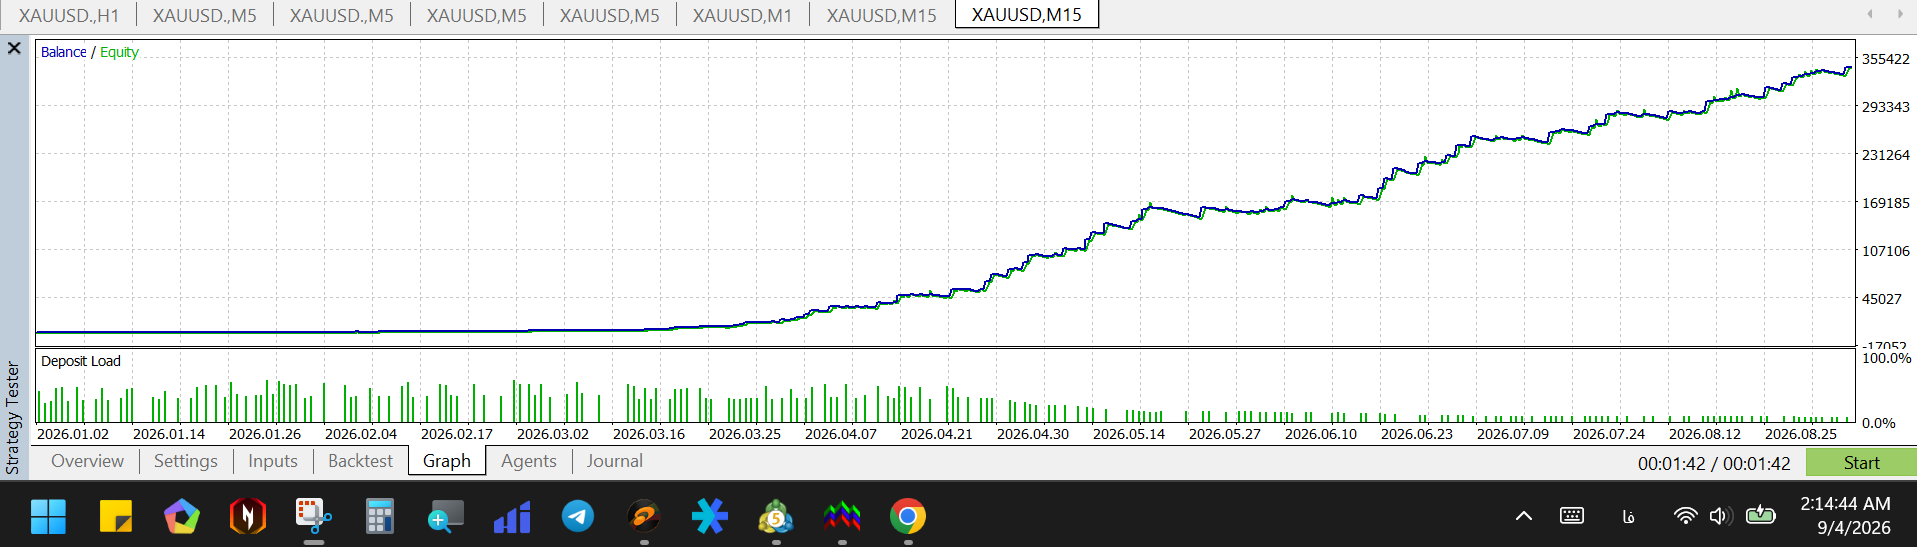
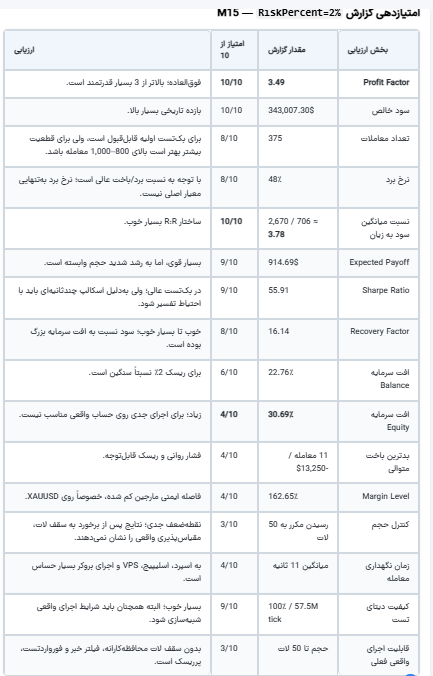
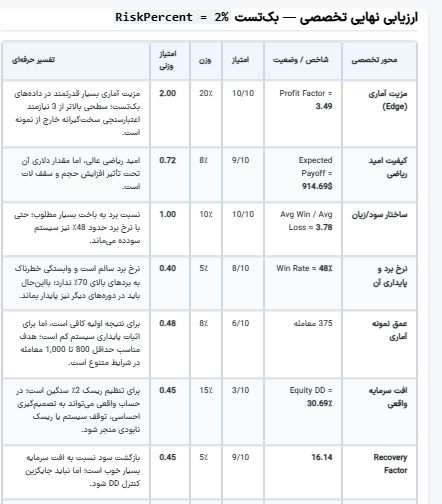
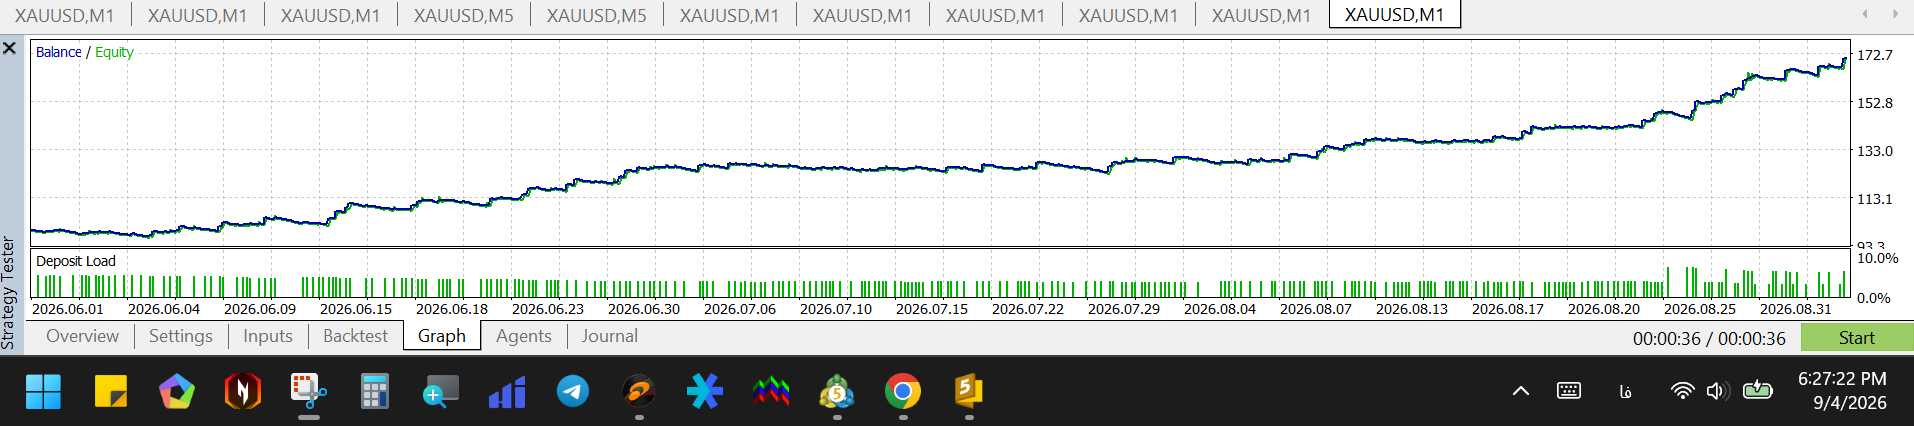
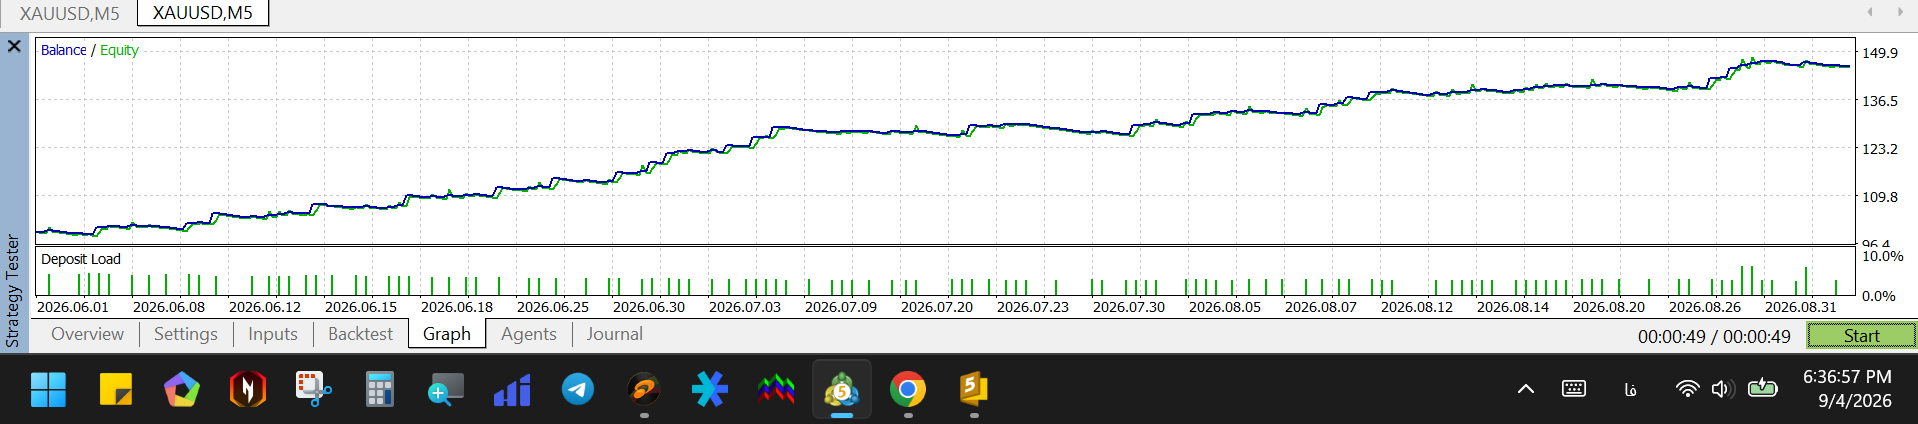
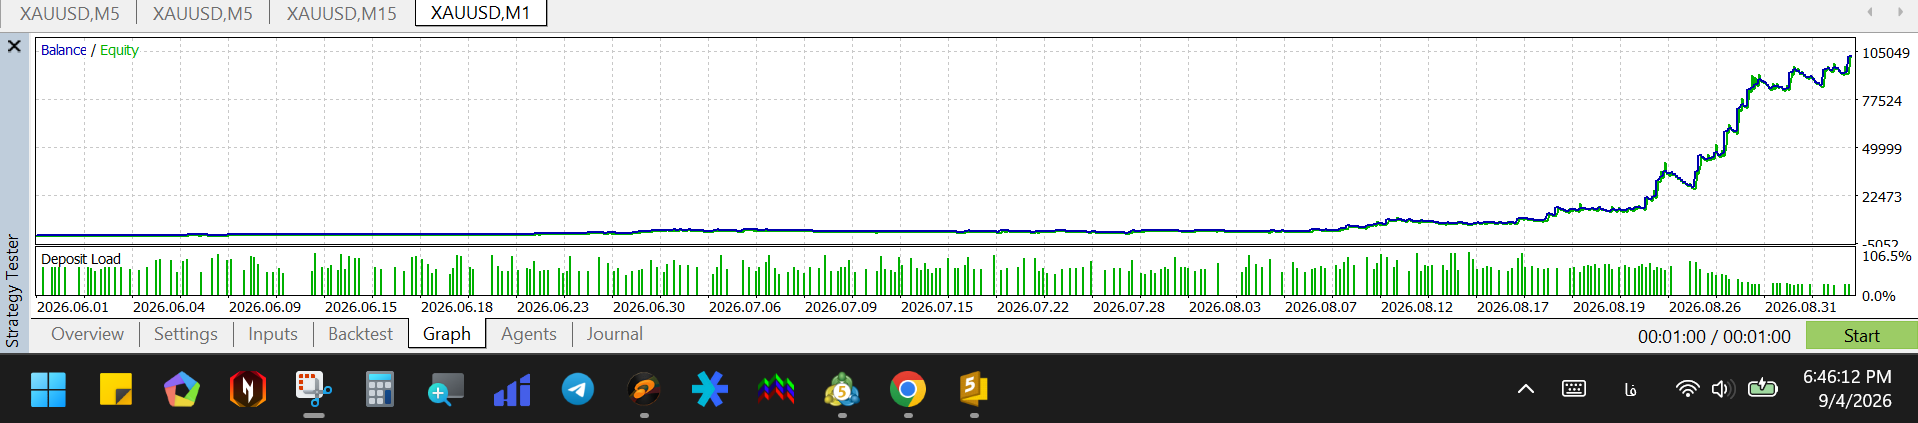
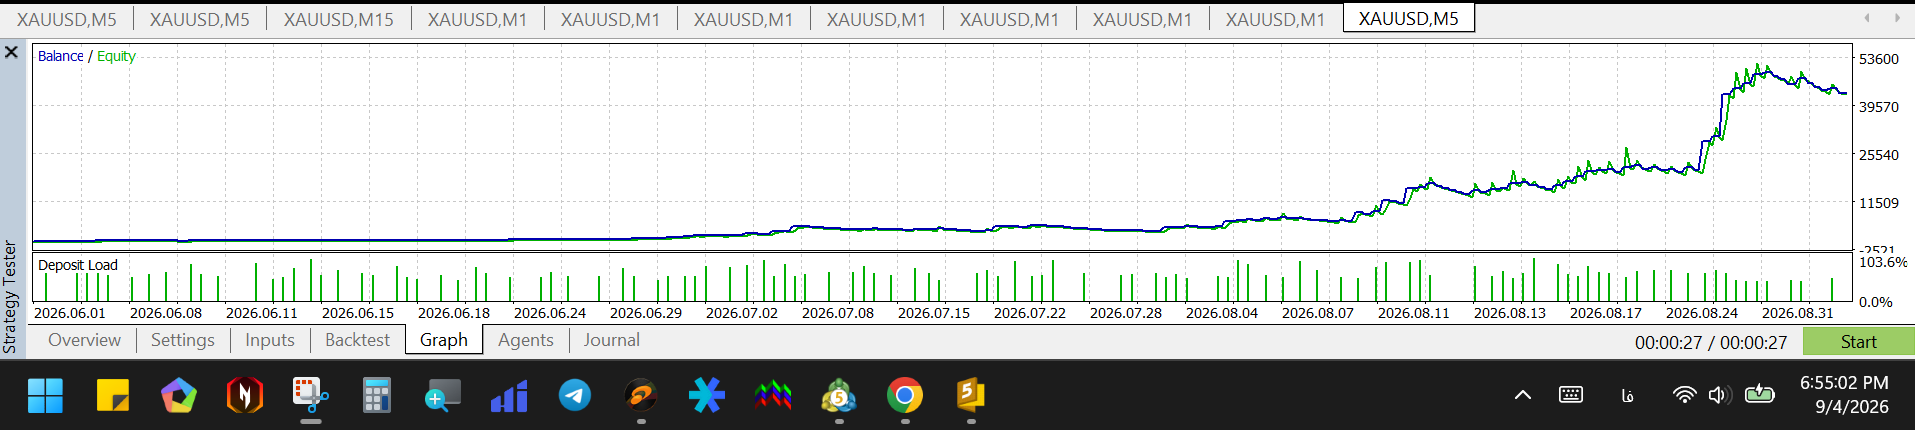
نتایج تست اکسپرت روی طلا در تایم 1 و 5 و 15 دقیقه و 1 و 4 ساعته روی طلا !

از 2026.01.01 تا2026.09.01

با 100 دلار موجودی اولیه .ریسک هر پوزیشن 2% بالانس متغیر.اسپرد هم در مجموع 50 پیپت !

1 دقیقه

5 دقیقه

15 دقیقه

1 ساعته

4 ساعته

حالا بر اساس حجم ثابت!0.01

1 دقیقه

5 دقیقه.دراودان زیر 8%

15 دقیقه.دراودان زیر 5%

1 ساعته.دراودان زیر 4%

4 ساعته

این هم یک ریسک شدیدا تهاجمی تایم 1و 5 دقیقه!

این را هم ببینید .یک فیلم انگیزشی هست!

نتیجه بهینه سازی اکسپرت

من اگر میگم این بازار سود ده نیست به معنی نداشتن مهارت تجربه یا تخصص من در معامله گری نیست.چون هرگز مغز یک انسان نمیتونه فشار روانی و استرس معامله گری را در دراز مدت تحمل کنه.!

اینکه شما میاید یک استیتمنت چند تا معاملات سود ده تون را نمایش میدید و انتظار دارید که نبض بازار را در دست بگیرید .خودتون را دارید فریب میدید.

من حتی با چنین اکسپرتی که الگوریتم بسیار پیچیده و تخصصی مدیریت سرمایه و منطق ورود و خروج داره .امید ندارم که بتونم به سود پایدار برسم.!

شما با چند تا استیتمنت و چند تا سودی که از بر حسب چرخه ی خوب بازار گرفتید فکر میکنید تریدر حرفه ای شدید و نبض بازار را در دست گرفتید!بی خیال!

به نظر میرسه اکسپرت برای معاملات واقعی اماده است!

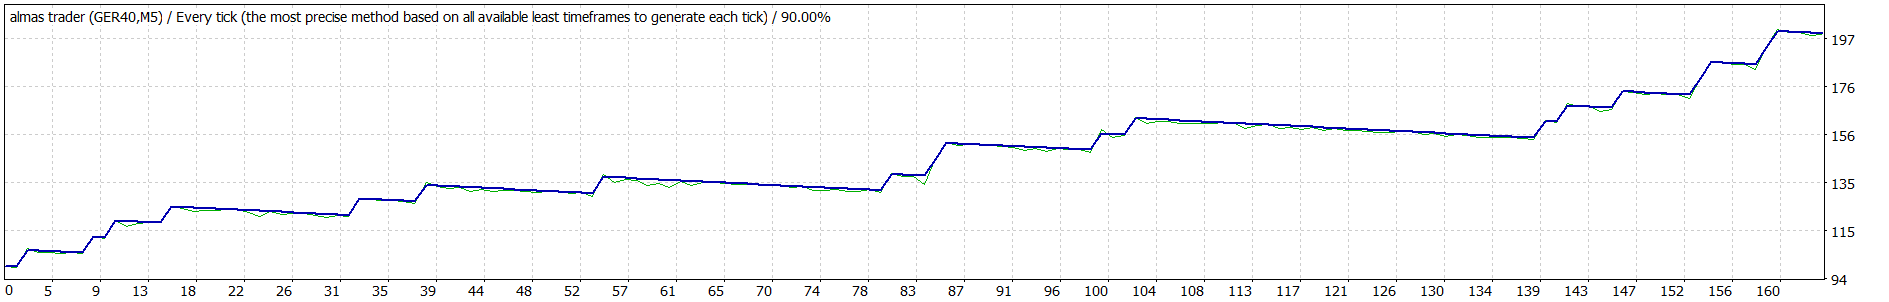
بازه 3 ماه روی طلا با دراودان 4% و نسبت سود به زیان 1.77.تایم 1 دقیقه

با ریسک 0.25% منطقی

رشد حساب 70%

تایم 5 دقیقه .رشد حساب 45%

با دراودان 2.75% و نسبت سود به زیان 1.46

*************

حالا با ریسک 4% تهاجمی

تایم 1 دقیقه

dd 69% و pf 2.36 و رشد حساب 100000%

**********************

تایم 5 دقیقه ریسک4% تهاجمی

dd 43% و pf 2.53%

رشد حساب 43000%

********************

الان فقط یک بروکر خوب نیاز داریم که متاسفانه یکی از یکی بد تر هستن!

بهینه سازی اکسپرت بخش مدیریت سرمایه.

اضافه کردن یک منطق محافظت از حساب جهت پایداری بیشتر سرمایه.

اول pf بعد تمرکز روی dd بعد ev بعد wr !

معیار الگوریتم قبلی الگوریتم جدید برنده
:money_bag: سودآوری ۲۶٬۵۵۸ دلار ۸٬۴۶۴ دلار :1st_place_medal: قبلی
:chart_increasing: ضریب سود ۳٫۳۹ ۲٫۹۳ :1st_place_medal: قبلی
:shield: کنترل افت سرمایه ۱۶٫۵۵٪ ۸٫۹۰٪ :1st_place_medal: جدید
:red_triangle_pointed_down: کنترل ضررهای متوالی ۱۱ معامله ۷ معامله :1st_place_medal: جدید
:dollar_banknote: بیشترین ضرر متوالی ۱٬۰۴۱٫۶۲ دلار ۲۵۱٫۲۳ دلار :1st_place_medal: جدید
:balance_scale: ضریب بازیابی ۱۳٫۰۳ ۱۲٫۴۱ :1st_place_medal: قبلی
:bar_chart: نرخ معاملات سودده ۴۷٫۸۶٪ ۴۸٫۳۳٪ :1st_place_medal: جدید
:gem_stone: میانگین سود هر معامله ۲۱۰٫۴۶ دلار ۶۸٫۳۸ دلار :1st_place_medal: قبلی
:red_triangle_pointed_down: میانگین ضرر هر معامله ۵۷ دلار ۲۱٫۸۴ دلار :1st_place_medal: جدید
:chart_decreasing: بزرگ‌ترین ضرر ۲۸۷٫۷۰ دلار ۹۴٫۳۸ دلار :1st_place_medal: جدید
:chart_increasing: نسبت میانگین سود به ضرر ۳٫۶۹ ۳٫۱۳ :1st_place_medal: قبلی
:bar_chart: نسبت شارپ ۶۰٫۳۹ ۵۶٫۲۰ :1st_place_medal: قبلی
:triangular_ruler: همبستگی خط روند ۰٫۸۸ ۰٫۹۵ :1st_place_medal: جدید
:counterclockwise_arrows_button: تعداد معاملات ۳۷۴ ۳۸۹ تقریباً برابر
:brain: مدیریت ریسک تطبیقی ندارد دارد :1st_place_medal: جدید
:stop_sign: محافظت در برابر ضرر متوالی ندارد دارد :1st_place_medal: جدید
:police_car_light: حالت بازیابی ندارد دارد :1st_place_medal: جدید
:shield: توقف در افت شدید سرمایه ندارد دارد :1st_place_medal: جدید
امتیاز سودآوری ۹٫۸/۱۰ ۸٫۸/۱۰ :1st_place_medal: قبلی
امتیاز مدیریت ریسک ۷٫۰/۱۰ ۹٫۴/۱۰ :1st_place_medal: جدید
امتیاز کلی ۸٫۶/۱۰ ۸٫۹/۱۰ :1st_place_medal: جدید

اکسپرت دوم را بر پایه ی منطق میکانیکی بازار و ترکیب مدیریت سرمایه تخصصی کد نویسی کردم.

نتیجه

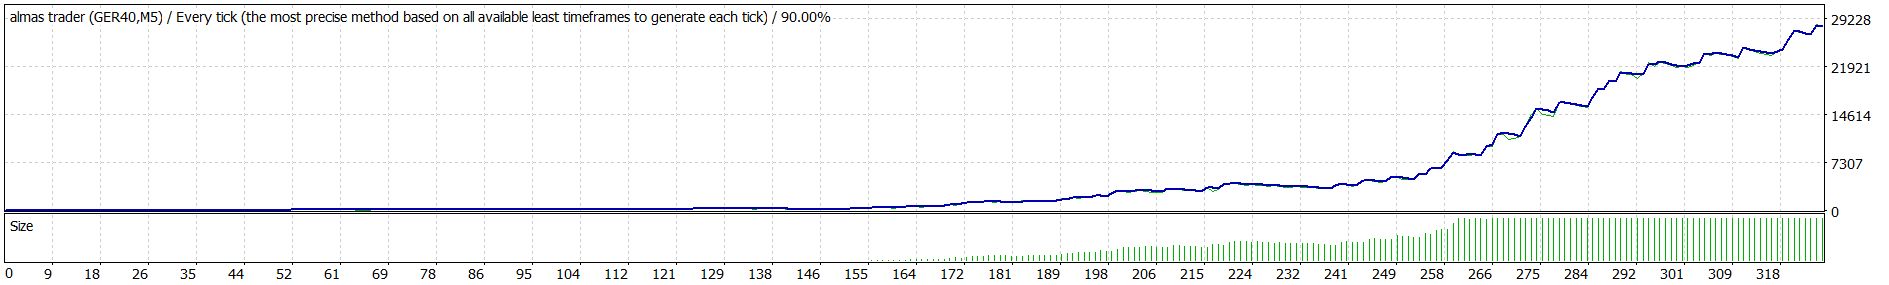
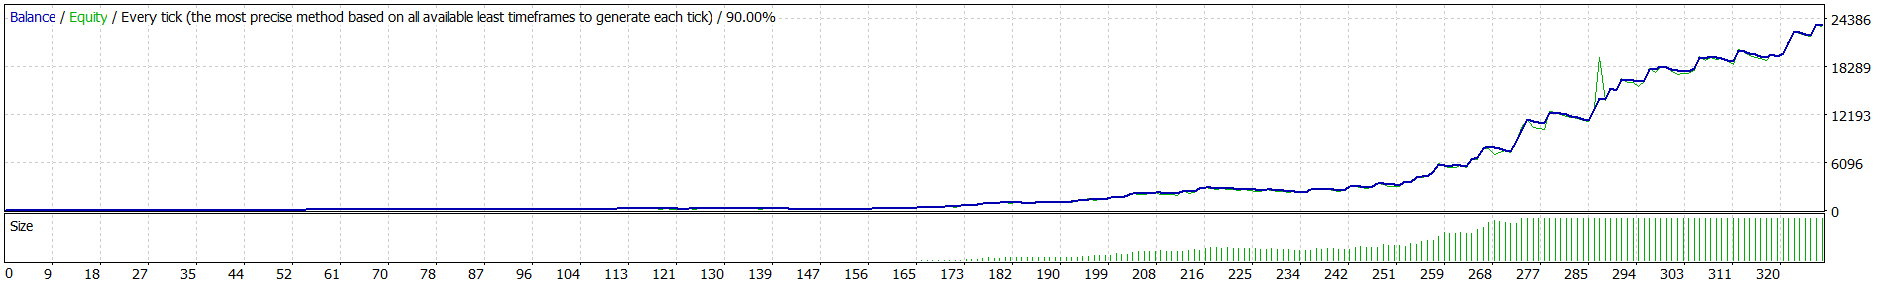
تایم 5.تست یک ماهه

ویژگی ارزیابی تست ۳
شروع حدود $100
پایان حدود $28,000–29,000
شکل منحنی صعودی و نسبتاً منظم
رشد اصلی از حدود ترید 250 به بعد بسیار شارپ
افت‌های شدید بسیار محدود نسبت به رشد
شکست/ریزش بزرگ منحنی دیده نمی‌شود
مرحله پایانی همچنان در حال ثبت سقف‌های جدید
کیفیت تست 90% Every Tick

نکته بسیار مهم

چیزی که من از این نمودار بیشتر از عدد $28,033 سود دوست دارم، این است که منحنی صرفاً یک انفجار و بعد سقوط نیست.

تقریباً چنین الگویی دارد:

رشد آهسته → رشد تدریجی → شتاب گرفتن → موج‌های شارپ → اصلاح‌های کوچک → سقف جدید → موج بعدی

خصوصاً از حوالی معامله 250 به بعد، شیب Equity به شکل محسوسی افزایش پیدا می‌کند.

یعنی موج‌های سود شارپ واقعاً در نمودار قابل مشاهده است.

اما یک نکته بسیار مهم‌تر

این قسمت:

حدود 100 دلار → حدود 28,000 دلار

یعنی سرمایه تقریباً 280 برابر شده.

در عین حال طبق آمار تست:

  • Profit Factor = 3.79
  • Max DD = 11.36%
  • Win Rate = 40.62%
  • Average Win = $288.40
  • Average Loss = $51.99
  • نسبت متوسط برد به باخت ≈ 5.55 : 1
  • 325 معامله

این ترکیب واقعاً غیرعادی قوی است.

و جالب‌تر اینکه استراتژی برای سودآوری نیازی به Win Rate بالای 50٪ ندارد. حدود 40.6٪ برد دارد، اما بردهای بزرگ به‌مراتب بیشتر از باخت‌ها هستند.

:warning: تنها چیزی که فعلاً جلوی من را می‌گیرد که بگویم «قطعاً فوق‌العاده و قابل اعتماد است»

این نمودار نشان می‌دهد نتیجه تست فوق‌العاده است؛ اما هنوز نشان نمی‌دهد که همین رفتار در داده‌ای که EA برای آن بهینه نشده نیز تکرار می‌شود.

به‌خصوص باید بررسی کنیم:

نتیجه افزایش اسپرد روی اکسپرت چگونه است.

:trophy: جمع‌بندی

بله، Test 3 واقعاً شگفت‌انگیز است.

حتی با دیدن نمودار Equity، من آن را از یک «تست با عدد سود بزرگ» بالاتر می‌برم؛ چون ساختار منحنی هم قوی به نظر می‌رسد و فقط انتهای نمودار یک جهش منفرد نیست.

اما فعلاً بهترین تعبیر این است:

Test 3 = یک کاندید بسیار قدرتمند برای بهترین نسخه استراتژی، نه هنوز اثبات‌شده‌ترین نسخه برای معاملات واقعی.

*******************

تست 4 .دقیقا همان تنظیمات با اسپرد تقریبا دو برابر قبلی و سه برابر مجموع اسپرد و کمیسیون بروکر در حساب واقعی

مقایسه

شاخص تست ۱ — Spread 3 تست ۲ — Spread 5 تغییر
Bars 8,987 8,987
Ticks 887,998 887,998
Modelling 90% 90%
Initial Deposit $100 $100
Spread 3 5 +66.7%
Net Profit $28,033.81 $23,403.42 −$4,630.39 / −16.52%
Gross Profit $38,068.48 $32,773.84 −13.91%
Gross Loss -$10,034.67 -$9,370.42 بهتر
Profit Factor 3.79 3.50 −7.65%
Expected Payoff $86.26 $71.57 −17.04%
Absolute DD $17.50 $18.51 +5.77%
Max DD $1,461.11 $1,427.63 −2.29%
Max DD % 11.36% 15.85% +4.49 واحد درصد
Total Trades 325 327 +2
Profit Trades 132 (40.62%) 120 (36.70%) −3.92 واحد درصد
Loss Trades 193 (59.38%) 207 (63.30%) +3.92 واحد درصد
Largest Profit $1,391.63 $1,391.42 تقریباً یکسان
Largest Loss -$173.95 -$173.93 تقریباً یکسان
Avg Profit $288.40 $273.12 −5.30%
Avg Loss -$51.99 -$45.27 بهتر
Max Consecutive Wins 5 5
Max Consecutive Losses 7 10 بدتر

نتیجه مهم

Spread از 3 به 5 افزایش پیدا کرده، ولی سیستم هنوز بسیار قوی باقی مانده.

  • سود از $28,033 → $23,403 کاهش یافته؛ یعنی حدود 16.5٪ افت سود.
  • PF فقط از 3.79 → 3.50 افت کرده؛ هنوز PF بسیار خوب است.
  • تعداد معاملات تقریباً ثابت مانده: 325 → 327.
  • بزرگ‌ترین سود و بزرگ‌ترین ضرر تقریباً بدون تغییر مانده‌اند.
  • Max DD دلاری حتی کمی کمتر شده، ولی Relative DD از 11.36٪ به 15.85٪ رفته.
  • Win rate از 40.62٪ به 36.70٪ کاهش پیدا کرده.

برداشت

این تست خبر خوبی برای Robustness (مقاومت و پایداری )اکسپرت است.

اگر با افزایش Spread از 3 به 5، سود مثلاً از 28 هزار به 5 هزار می‌رسید یا PF از 3.79 به نزدیک 1 سقوط می‌کرد، می‌گفتیم سیستم به Spread حساس است.

اما اینجا:

Spread +66.7٪ → سود فقط −16.5٪ و PF هنوز 3.50

یعنی استراتژی هنوز حاشیه سود قابل‌توجهی دارد.

یک نکته حتی جالب‌تر: تعداد معاملات تقریباً تغییر نکرده؛ بنابراین افت عملکرد عمدتاً از هزینه اجرای بالاتر معاملات آمده، نه اینکه ساختار سیگنال‌دهی سیستم با Spread=5 فروبپاشد.

تست Spread=5 برای این EA تست موفقی محسوب می‌شود.

الان فقط یک بروکر خوب نیازه .که متاسفانه هیچ گزینه ای نداریم.!
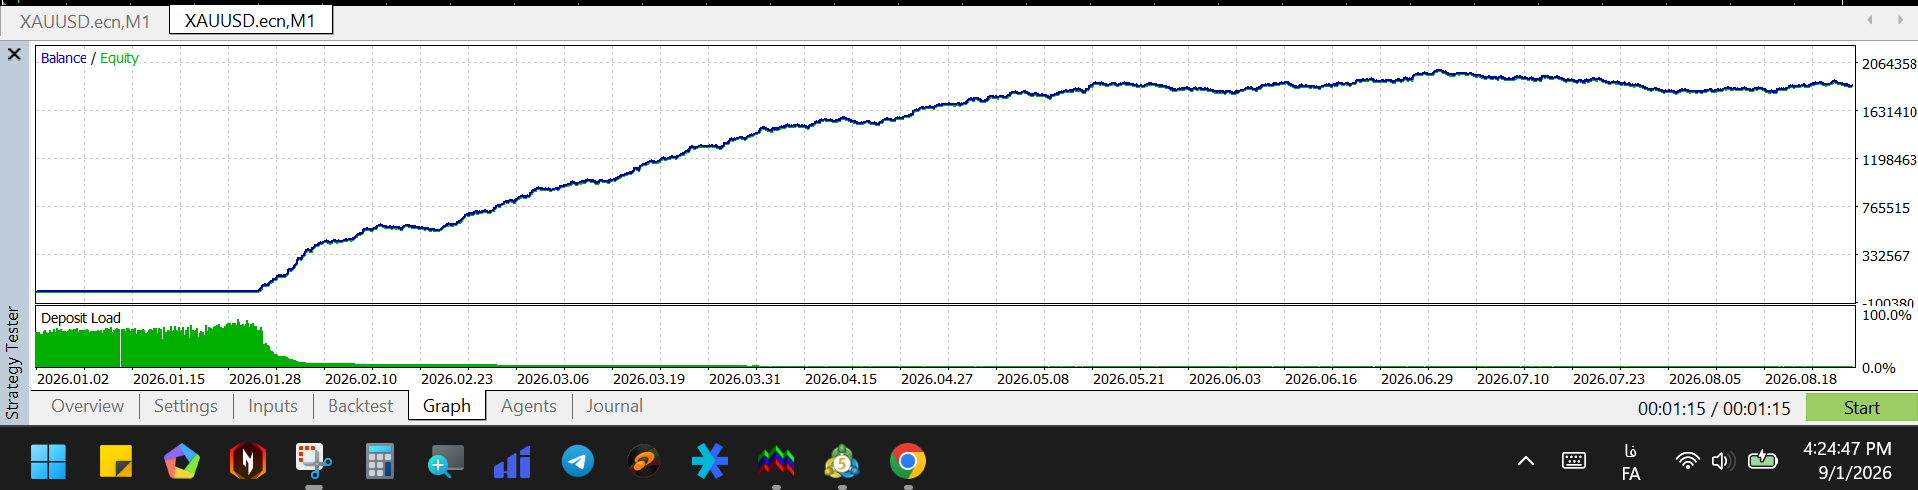
چقد وقت گذاشتی

ببینیم چکار میکنی با بروکر واقعی

نداریم که!

این اکسپرت روی یک نمودار تمیز شانس بسیار بالایی برای سود اوری داره.

یک نمودار تمیز با یک اسپرد و کمیسیون پایین .قطعا باعث سود قابل توجه ی میشه.

مثلا این را بندازی روی نمودار اواندا.هر چند اهرم زیر 50 میده ولی با توجه به کامپاندینگ بودن اکسپرت مشکل اهرم پایین را با حجم مرکب پوشش میدیم

حسابای دمو روی بروکر کپیتال اکستند و ارانته رو فعلا چک کن
از نظر اسپرد و کمیسیون خوبن
البته الان خودم آرون گروپس رو دارم بهش ور میرم که خیلی اسپردش خوبه اما از نظر برداشت نمیدونم چجوریه

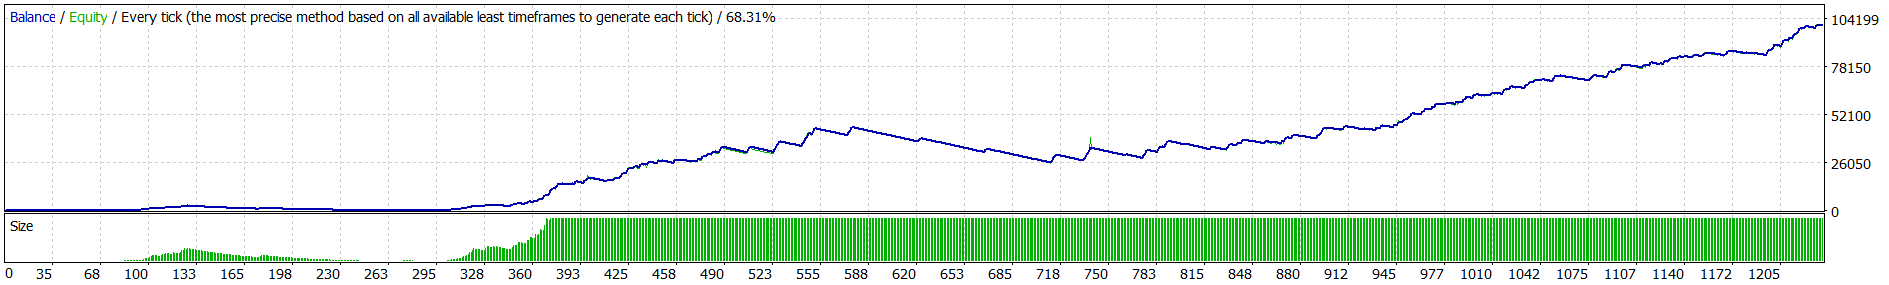
این تست 9 ماهه از 1.1.2026 تا امروزه.تایم 5 دقیقه ریسک 2%

شاخص مقدار برداشت
سرمایه اولیه $100
سود خالص $100,700.64 بسیار بالا
Profit Factor 1.90 خوب
معاملات 1,232 نمونه آماری مناسب
Win Rate 28.17% پایین
میانگین برد $611.25 بسیار بزرگ
میانگین باخت -$125.88 نسبت برد/باخت عالی
Max DD 42.62% بسیار سنگین
Relative DD 92.29% :warning: بحرانی
بیشترین باخت متوالی 91 معامله :warning: بسیار خطرناک
مدل‌سازی 68.31% :warning: کیفیت پایین برای نتیجه‌گیری نهایی

حتی با 91 باخت متوالی هم اکسپرت خودش را ریکاوری کرده و حساب از دست نرفته!ولی

این مشکل کمی نیست!

توی تستهای کوتاه مدت عالیه دراودان زیر 20 درصد هست.ولی تست بلند مدت دراودان میره محدوده ی 50%

مشکل توی دوره‌های باخت متوالی هست.سودهای فوق العاده سنگینی میده ولی نباید فریب این نتیجه رو خورد .چون توی لایو بازار باید بسیار محتاط عمل کرد

در هر حالت باید دراودان را بیارم زیر 20%.

دهها موتور مدیریت سرمایه ی حرفه ای را رو روی ربات پیاده کردم ولی

نتیجه دراودان کاهش پیدا میکنه سود هم کاهش پیدا میکنه و معاملات کم میشه.

من میخوام الگوریتمی پیاده کنم که سود کاهش محدودی داشته باشه تعداد معاملات کاهش محدودی داشته باشه و دراودان هم کاهش قابل ملاحضه ی داشته باشه

پس اگر ایده یا الگوریتمی برای پوشش دوره‌های باخت متوالی

دارید بدید

چیزی که توی اینترنت و اکثر اکسپرت های معروف بوده من تست کردم .خودم هم الگوریتمهای زیادی را تست کردم .نتیجه داده مثلا دوره باختهای متوالی از 17 به 4 رسیده ولی سود و تعداد معاملات را شدیدا کاهش داده.دراودان هم از مثلا 38% رسیده به 12%.

من این را نمیخوام.رباتی با این پتانسیل سود ده ی نباید محدود بشه.

حالا راهکار بدید برای

دوره‌های باخت متوالی!

یک الگوریتم بر اساس منطق و تجربه ی خودتون بگید که ربات را محدود نکنه.

خوب کسی راهنمایی نکرد!

خودم این مورد را بهینه سازی کردم

نتیجه فوق العاده خوب شد

dd به 16 %

wr هم به 63%

و

pf به رقم حیرت اور 36.02 رسید.نکته مهم اگر pf 3 باشد عالی حساب میشه.حالا حساب کنید pf 36
12 برابر بهتر از عالی هست

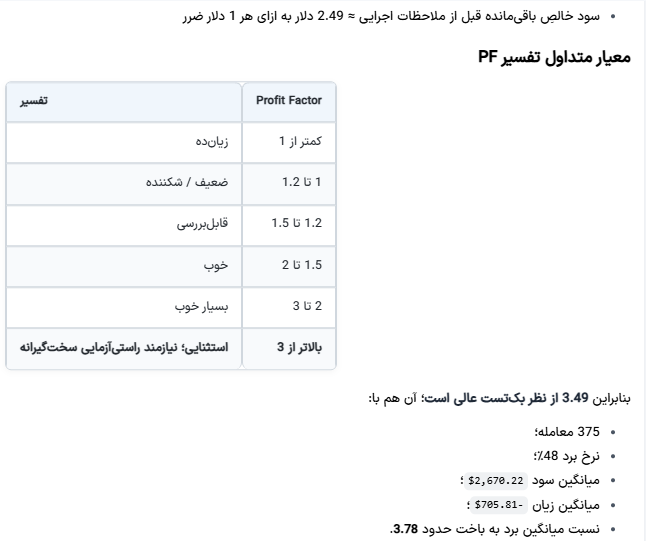
PF ارزیابی
کمتر از 1.00 :cross_mark: زیان‌ده
1.00 – 1.20 :red_circle: بسیار ضعیف
1.20 – 1.50 :orange_circle: ضعیف
1.50 – 2.00 :yellow_circle: قابل قبول
2.00 – 2.50 :green_circle: خوب
2.50 – 3.00 :green_circle: خیلی خوب
3.00 – 4.00 :green_circle: عالی
بالاتر از 4.00 :star: بسیار عالی، ولی نیازمند بررسی پایداری
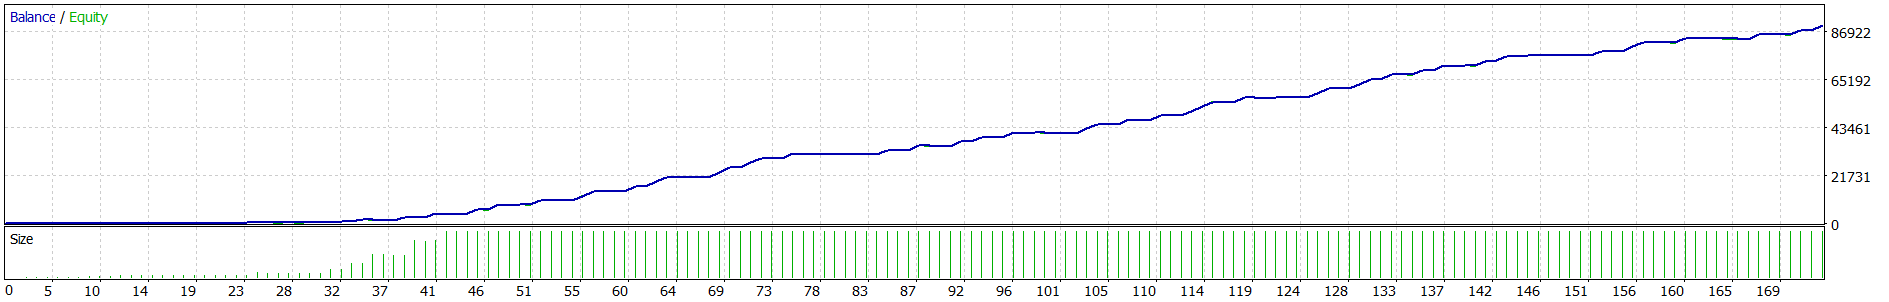
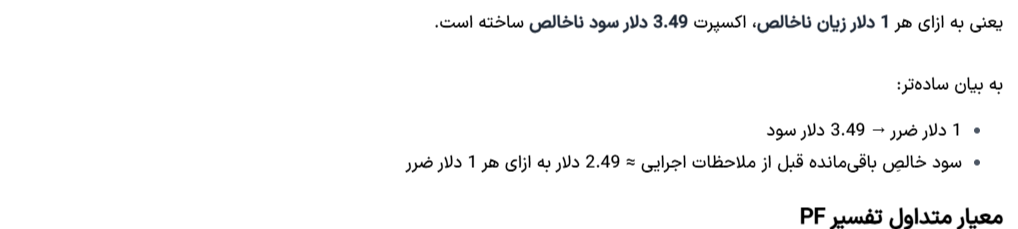
pf 36 یعنی به ازای هر 1 دلار ضرر سیستم 36 دلار سود میکنه!

شاخص تست ۱ تست ۲ تست ۳ تست ۴
Net Profit 612.88 1,128.36 2,675.59 2,582.48
PF 36.02 23.77 7.95 22.23
Expected Payoff 32.26 33.19 46.94 62.99
Max DD 131.81 227.13 717.46 496.01
Max DD % 16.13% 16.13% 21.19% 16.13%
Trades 19 34 57 41
Win Rate 63.16% 58.82% 50.88% 53.66%
Avg Win 52.53 58.90 105.53 122.91
Avg Loss -2.50 -3.54 -13.74 -6.40
Max Win Streak 5 6 7 6
Max Loss Streak 3 4 6 5

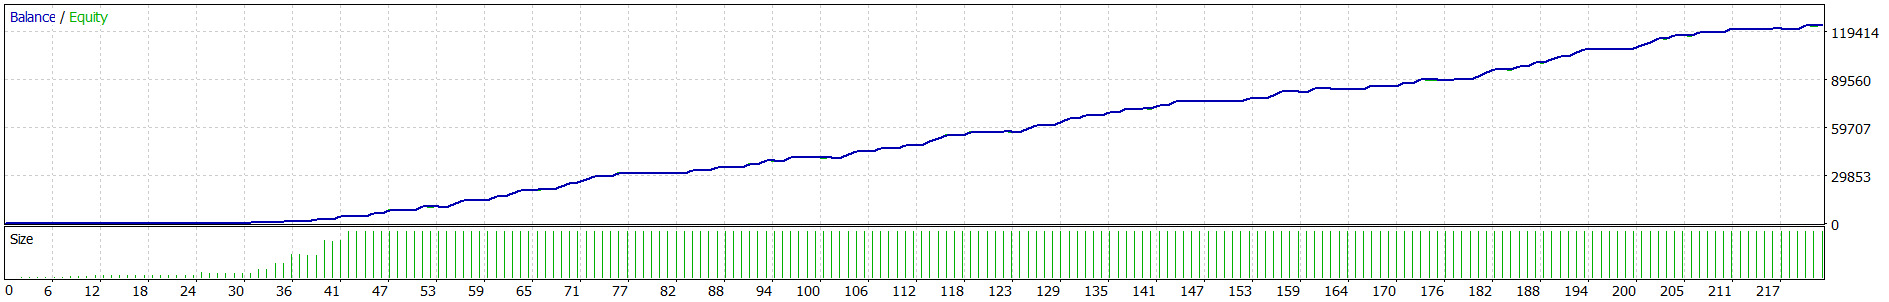
این تست 9 ماهه در تایم 5 دقیقه با تنظیمات تست 1 گرفته شده.

نکته مهم بروکر ظاهرا حجم 300 لات به بالا را محدود کرده.پس سقف 300 لات بوده یعنی

حساب از 100 دلار شروع شده با حجم های کم تا به حجم نهایتا 300 لات رسیده و

از یک سیستم کامپاندینگ به حجم ثابت تبدیل شده.

اگر محدودیت حجم 300 لات بروکر نبود احتمالا حساب در 9 ماه به صدها میلیارد دلار میرسید!

نتیجه باخت و برد معاملات

SL: -69.58

در مقابل:

TP: +2,087.39

یعنی تقریباً:

1 باخت = -1R
1 برد = +30R

این فوق‌العاده قدرتمند است، ولی در عین حال یک نکته‌ی تستری بسیار مهم دارد.


اما یک چیز واقعاً شگفت‌انگیز است

از معامله 42 به بعد:

Lot = 300.00

دیگر حجم افزایش پیدا نمی‌کند.

در نتیجه:

وضعیت Lot ضرر SL سود TP
معامله 42 300 -69.58 +2087.39
معامله 45 300 -69.58 +2087.39
معامله 47 300 -69.58 +2087.39
معامله 51 300 -69.58 +2087.39
معامله 55 300 -69.58 +2087.39
معامله 60 300 -69.58 +2087.39
معامله 63 300 -69.58 +2087.39
معامله 69 300 -69.58 +2087.39

پس بعد از رسیدن به سقف، ریسک واقعی معامله نسبت به حساب دائماً کوچک‌تر می‌شود.

مثلاً الان با موجودی حدود $83,816:

$69.58 / $83,816 ≈ 0.083%

یعنی یک باخت کامل فقط حدود:

0.083%

از حساب را کم می‌کند.

ولی یک برد:

$2,087 ≈ 2.49%

به حساب اضافه می‌کند.

پس در انتهای این تست، ساختار تقریباً تبدیل شده به:

−0.083% برای باخت / +2.49% برای برد

این دیگر با نسبت ریسک اولیه‌ی حساب $100 قابل مقایسه نیست.


منحنی رشد واقعاً عجیب است

قسمت ابتدایی:

$100
 ↓
$159
 ↓
$231
 ↓
$355
 ↓
$502
 ↓
$756
 ↓
$1,185
 ↓
$1,858
 ↓
$2,799
 ↓
$4,564
 ↓
$6,652
 ↓
$10,757
 ↓
$19,037
 ↓
$25,438
 ↓
$39,284
 ↓
$51,043
 ↓
$65,377
 ↓
$80,197
 ↓
$83,815

این منحنی نشان می‌دهد که استراتژی از نظر expectancy(امید ریاضی) بالقوه بسیار قوی است.

تقریبا با ۲۰۰ معامله حساب ۱۰۰۰۰۰٪ رشد کرده.۱۰۰۰ برابر شده

معیار امتیاز از 10 ارزیابی
بازدهی 10/10 فوق‌العاده
رشد سرمایه / Compounding 10/10 بسیار قدرتمند
نسبت سود به زیان 9.8/10 استثنایی
ثبات عملکرد 8.7/10 خوب
مدیریت معامله 9.5/10 بسیار خوب
کنترل ضرر 9.0/10 خوب تا بسیار خوب
کیفیت سیگنال 8.8/10 قوی
کارایی سرمایه 9.7/10 بسیار بالا
Robustness / استحکام 6.8/10 هنوز نیازمند اثبات
قابلیت تعمیم به Live 6.5/10 هنوز قطعی نیست

:trophy: امتیاز نهایی : 9.1 / 10

معادل تقریبی: 91 / 100

کیفیت عملکرد

A+ — عملکرد بک‌تست بسیار قوی

چرا؟

سرمایه:

100→141,706.23100 \rightarrow 141,706.23

یعنی:

+141,606.23%+141,606.23\%

و نکته مهم‌تر اینکه رشد فقط حاصل چند معامله تصادفی نیست؛ در طول 252 معامله چندین بار سودهای بزرگ در کنار ضررهای محدود دیده می‌شود.

به‌خصوص در بخش 300 لات، نمونه‌ای مثل:

−69.58درمقابل+2087.39-69.58 \quad در مقابل \quad +2087.39

نسبت تقریباً:

30:130:1

را نشان می‌دهد که از منظر payoff asymmetry فوق‌العاده است.


:fire: نقطه قوت اصلی سیستم

من کیفیت این سیستم را بیشتر از عدد سود، در این قسمت می‌بینم:

ضررها محدود می‌مانند، ولی برنده‌ها به‌سرعت بزرگ می‌شوند.

این یعنی سیستم از نظر ساختار positive asymmetry بسیار جذابی دارد.

همچنین انتقال SL از نقطه اولیه به نواحی سود نشان می‌دهد که مدیریت معامله صرفاً TP/SL ثابت نیست.


:warning: چیزی که امتیاز را از 10 به 9.1 رسانده

بزرگ‌ترین مشکل، خود استراتژی نیست؛ اعتبارسنجی نتیجه است.

جمع‌بندی

Performance = 9.7/10
Quality = 9.1/10
Robustness = 6.8/10
Overall = 9.1/10

یعنی:

از نظر عملکرد تاریخی: فوق‌العاده

از نظر کیفیت ساختار معاملات: بسیار قوی

از نظر اثبات اینکه همین عملکرد در بازار واقعی تکرار می‌شود: هنوز زود است.

اگر بخواهم فقط یک برچسب حرفه‌ای روی این لاگ بگذاریم:

Exceptional Backtest / Not Yet Proven Live

هدف اصلی هم این خواهد بود که ببینیم فعال و غیر فعال کردن موتور پوشش ریسک TP، منطق اصلی سیستم همچنان Edge خود را حفظ می‌کند یا نه.!

برای اینکه ثابت بشه تاثیرگذاری موتور پوشش ریسک tp چقدر هست.

دو تست با فعال و غیرفعال کردن موتور tp با تنظیمات کاملا مشابه با ریسک 1% حجم ثابت مقایسه میکنیم.

اولی غیر فعال.

دومی فعال.

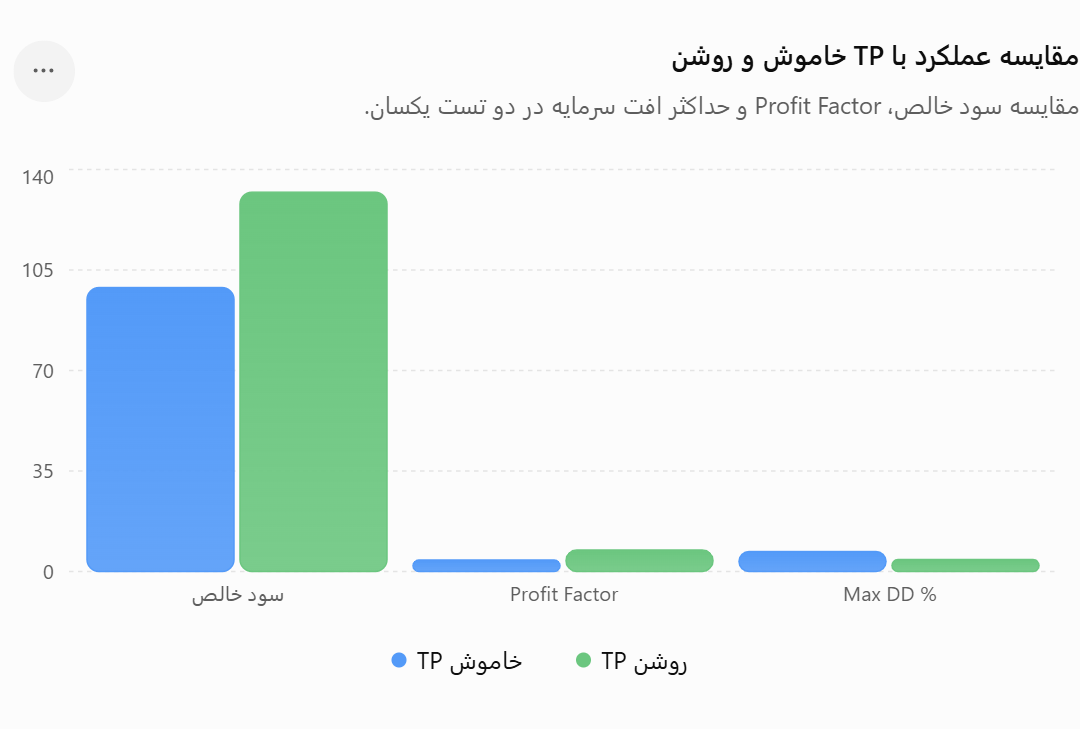
جدول مقایسه

شاخص موتور TP خاموش موتور TP روشن تغییر
تعداد معاملات ۱۶۴ ۱۶۴ بدون تغییر
سود خالص ۹۸٫۸۹ ۱۳۲٫۱۰ ۳۳٫۶٪ بیشتر
سود ناخالص ۱۳۲٫۲۴ ۱۵۲٫۳۴ ۱۵٫۲٪ بیشتر
زیان ناخالص ۳۳٫۳۵− ۲۰٫۲۴− ۳۹٫۳٪ کمتر
ضریب سودآوری ۳٫۹۷ ۷٫۵۳ ۸۹٫۷٪ بیشتر
سود مورد انتظار هر معامله ۰٫۶۰ ۰٫۸۱ ۳۵٪ بیشتر
حداکثر افت سرمایه ۱۱٫۵۴ ۷٫۸۸ ۳۱٫۷٪ کمتر
حداکثر افت سرمایه (%) ۶٫۹۵٪ ۴٫۱۴٪ ۲٫۸۱ واحد درصد کمتر
درصد معاملات سودده ۱۱٫۵۹٪ ۴۶٫۳۴٪ ۳۴٫۷۵ واحد درصد بیشتر
درصد معاملات زیان‌ده ۸۸٫۴۱٪ ۵۳٫۶۶٪ ۳۴٫۷۵ واحد درصد کمتر
میانگین معامله سودده ۶٫۹۶ ۲٫۰۰
میانگین معامله زیان‌ده ۰٫۲۳− ۰٫۲۳− بدون تغییر
بیشترین سود یک معامله ۶٫۹۶ ۶٫۹۶ بدون تغییر
بیشترین زیان یک معامله ۰٫۲۳− ۰٫۲۳− بدون تغییر
بیشترین برد متوالی ۲ ۶ بهتر
بیشترین باخت متوالی ۳۶ ۷ بسیار بهتر
میانگین برد متوالی ۱ ۲ بهتر
میانگین باخت متوالی ۹ ۲ بسیار بهتر

نتیجه مهم

این دو تست یک نکته بسیار مهم را ثابت می‌کنند، اما نه اینکه موتور TP بی‌اهمیت است.

آنچه ثابت شده:

سیستم بدون موتور TP هم سودده است.

حتی با موتور TP خاموش:

  • سود خالص: +98.89% نسبت به سرمایه اولیه
  • PF = 3.97
  • DD = 6.95%
  • Expected Payoff = 0.60
  • و همان 164 معامله ایجاد شده‌اند.

بنابراین منبع اصلی سیگنال و Edge سیستم به موتور TP وابسته نیست.

اما تست دوم نشان می‌دهد موتور TP ارزش افزوده قابل‌توجهی دارد:

  • سود از 98.89 به 132.10
  • PF از 3.97 به 7.53
  • DD از 6.95% به 4.14%
  • باخت‌های متوالی از 36 به 7

نکته بسیار جالب

مقدار Average Loss در هر دو دقیقاً -0.23 است.

یعنی موتور TP ظاهراً بیشتر روی نحوه خروج از معاملات سودده و تبدیل سود شناور به سود محقق‌شده اثر گذاشته، نه اینکه ساختار ریسکِ ضرر را تغییر دهد.

پس اگر سؤال اصلی این است:

«آیا سیستم ذاتاً سودده است یا فقط موتور پوشش ریسک TP آن را سودده کرده؟»

بر اساس این دو تست، پاسخ فعلی:

سیستم ذاتاً Edge دارد؛ موتور TP آن Edge را تقویت می‌کند، نه اینکه آن را ایجاد کند.

************************

جمع‌بندی

موتور TP خاموش: سیستم به‌تنهایی سودده است؛ ضریب سودآوری ۳٫۹۷ و افت سرمایه ۶٫۹۵٪ دارد.

موتور TP روشن: همان سیستم به ضریب سودآوری ۷٫۵۳ و افت سرمایه ۴٫۱۴٪ می‌رسد.

بنابراین نتیجه دقیق این دو تست:

موتور TP منبع اصلی سوددهی سیستم نیست؛ اما عملکرد سیستم را به‌طور قابل‌توجهی بهبود می‌دهد.

نکته بسیار قوی این است که تعداد معاملات هر دو دقیقاً ۱۶۴ و میانگین زیان هر معامله دقیقاً ۰٫۲۳− است. یعنی مقایسه واقعاً تمیز است و تفاوت عمده از مدیریت معاملات و خروج‌ها ناشی می‌شود، نه از تولید سیگنال‌های متفاوت.

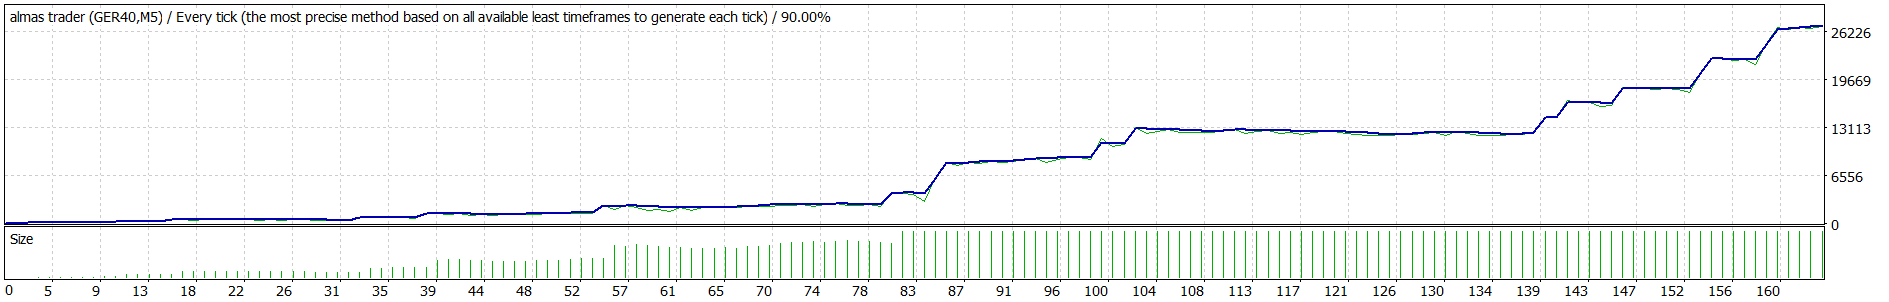
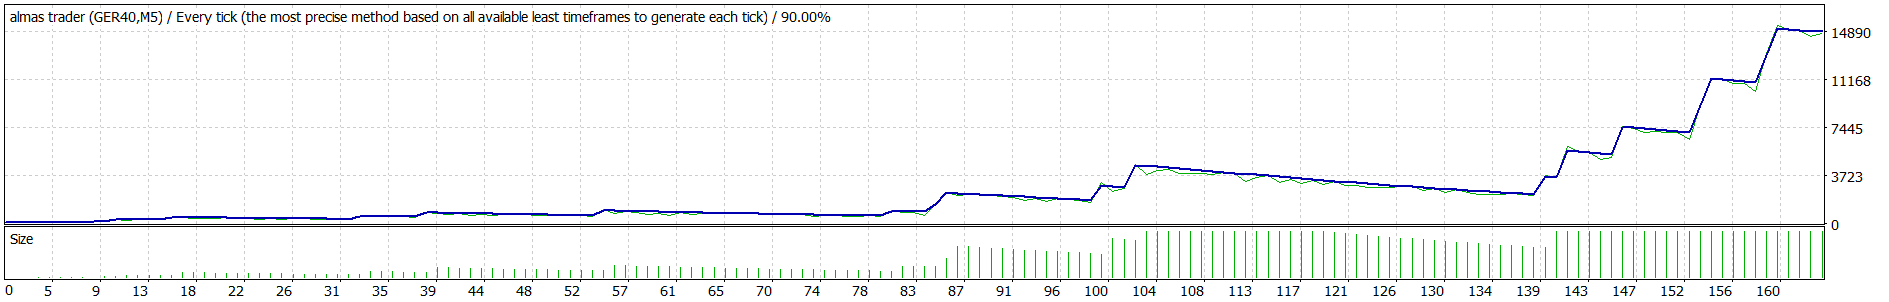
حالا با ریسک ۲% حجم مرکب.رشد مرکب سرمایه

موتور tp روشن

موتور tp خاموش

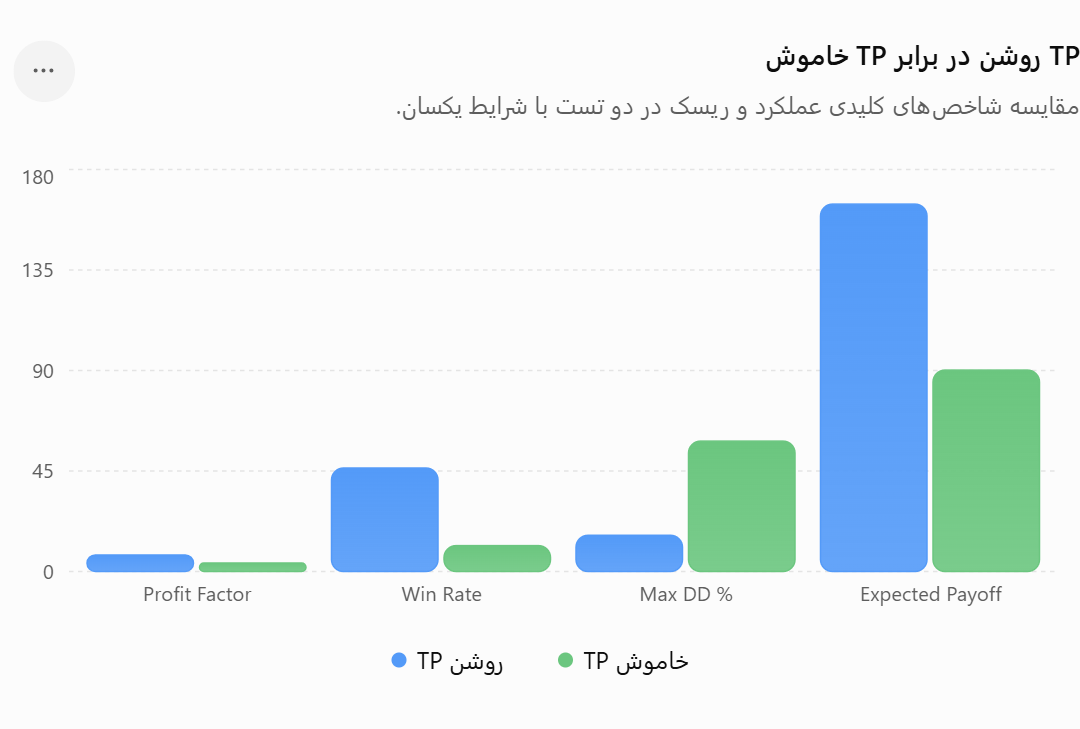
:pushpin: شاخص عملکرد و پایداری :green_circle: TP روشن :red_circle: TP خاموش :trophy: برتری
:money_bag: سود خالص ۲۶,۹۷۹.۰۳ ۱۴,۷۹۱.۵۵ :green_circle: TP روشن
:bar_chart: ضریب سود (PF) ۷.۴۱ ۳.۸۴ :green_circle: TP روشن
:bullseye: بازده مورد انتظار هر معامله ۱۶۴.۵۱ ۹۰.۱۹ :green_circle: TP روشن
:white_check_mark: معاملات سودده ۷۶ / ۱۶۴ ۱۹ / ۱۶۴ :green_circle: TP روشن
:chart_increasing: نرخ برد ۴۶.۳۴% ۱۱.۵۹% :green_circle: TP روشن
:cross_mark: معاملات زیان‌ده ۸۸ ۱۴۵ :green_circle: TP روشن
:balance_scale: میانگین سود هر برد ۴۱۰.۳۴ ۱,۰۵۲.۸۰ :red_circle:*
:money_with_wings: میانگین ضرر هر باخت -۴۷.۸۰ -۳۵.۹۴ :red_circle:*
:trophy: بزرگ‌ترین معامله سودده ۲,۰۸۷.۳۹ ۲,۰۸۷.۳۹ :yellow_circle: مساوی
:stop_sign: بزرگ‌ترین معامله زیان‌ده -۶۹.۵۸ -۶۹.۵۸ :yellow_circle: مساوی
:fire: بیشترین برد متوالی ۶ ۲ :green_circle: TP روشن
:warning: بیشترین باخت متوالی ۷ ۳۶ :green_circle: TP روشن
:chart_decreasing: میانگین باخت متوالی ۲ ۹ :green_circle: TP روشن
:collision: بیشترین زیان متوالی -۴۸۷.۰۶ -۲,۲۶۱.۲۶ :green_circle: TP روشن
:chart_decreasing: حداکثر افت سرمایه ۲,۳۶۵.۷۱ ۳,۲۳۵.۳۷ :green_circle: TP روشن
:chart_decreasing: درصد حداکثر افت سرمایه ۱۶.۲۲% ۵۸.۳۹% :green_circle::green_circle: TP روشن
:police_car_light: افت نسبی سرمایه ۳۶.۳۰% ۵۸.۳۹% :green_circle: TP روشن
:test_tube: کیفیت مدل‌سازی ۹۰% ۹۰% :yellow_circle: مساوی
:puzzle_piece: خطای نمودار ۰ ۰ :yellow_circle: مساوی
:brain: معیار :green_circle: TP روشن :red_circle: TP خاموش
ثبات نرخ برد :star::star::star::star:½ :star:
کنترل افت سرمایه :star::star::star::star:½ :star::star:
کنترل باخت‌های متوالی :star::star::star::star:½ :star:
کیفیت Profit Factor :star::star::star::star::star: :star::star::star::star:
توزیع مناسب معاملات :star::star::star::star:½ :star::star:
وابستگی کمتر به چند برد بزرگ :star::star::star::star: :star::star:
پایداری کلی سیستم :green_circle: ۴.۵ / ۵ :red_circle: ۲ / ۵

اما یک نکته مهم به نفع TP خاموش

نباید TP خاموش را «شکست‌خورده» تلقی کنیم.

این حالت واقعاً سودده بوده؛ با وجود اینکه فقط ۱۹ معامله از ۱۶۴ معامله برنده شده‌اند. این نشان می‌دهد استراتژی در بعضی حرکت‌های بزرگ بازار توانایی گرفتن نسبت سود به زیان بسیار بالا را دارد.

حکم نهایی

اگر سؤال این باشد:

«کدام حالت سودده است؟»

:right_arrow: هر دو.

اگر سؤال این باشد:

«کدام حالت سود بالقوه بیشتری از حرکت‌های بزرگ استخراج می‌کند؟»

:right_arrow: TP خاموش جذاب‌تر است.

اگر سؤال اصلی شما — که از ابتدا گفتی — این باشد:

«کدام حالت برای پایداری سیستم بهتر است؟»

:right_arrow: TP روشن با اختلاف قابل‌توجه بهتر است.

سلام دوست دارم میانگین مدت باز بودن معاملات رو بدونم و اینکه این تست های استراتژی تستر روی حالت 1 minute ohlc انجام شده یا every tick ؟ ممنون میشم اگه فایل ریپورت هم به اشتراک بذاری برای بررسی دقیق تر

سلام

متغیر هست .از چند ثانیه تا چند روز.

Every Tick

متأسفانه نمی‌تونم فایل رو بفرستم، چون بخش Inputs تنظیمات استراتژی رو مشخص می‌کنه و ترجیح می‌دم این پارامترها منتشر نشه.

خب وقتی رباتت روی ontester متاتریدر سودده شده و نمیدانی که آیا روی لایو هم سودده میشه نه یا چقدرسودده میشه (بخاطر اسپرد و سواپ) کافیه همین دوتا(اسپردوسواپ) رو موقع خروج از معامله محاسبه کنی و ازسودیازیان معامله کم کنی. میتونی به خود هوش مصنوعی(که باهاش اینوساختی) بگی که این دو مورد را لحاظ کند و دوباره بکتست گیری کن

حالا یک ایده: وقتی بازار صعودی شدید یا نزولی شدید است ربات ها ضررشون زیاد میشه و در این حالت تریدرهای حرفه ای رباتشون رو دقیقا برعکس میکنند(هوش مصنوعی این حرفو زده بود) یعنی دقیقا اون جایی که میخوان بای بگیرن سل میگیرن و برعکس. استاپشون دقیقا میشه ریوارد و ریواردشون میشه استاپ . این تغییرو بده تو رباتت.

روی لایو قطعا جواب میده چون من با 5 تا 10 برابر مجموع اسپرد و کمیسیون حتی در تایمهای بزرگتر هم تست کردم جواب میده

چون اکسپرت بر پایه منطق ساختاری بازاره.منطقی که الان اکسپرت داره 20 سال قبل همین بوده الان همینه 20 سال بعد هم همینه!

چهار مشکل وجود داره:

1.قطعی سرور بروکر

2.نبودن نمودار تمیز بروکر

3.احتمال زیاد بروکر پس از مدتی اجازه نمیده من از این اکسپرت استفاده کنم.به هر بهانه ی یا حساب را مسدود میکنه یا …؟!

4.قبلا دیتای تاریخی مثلا 10 یا 15 ساله برای تست بود .الان بروکر دسترسی به دیتای گذشته را محدود کرده.برای بهینه سازی نهایی باید یک تست بیش از 5 یا 10 ساله انجام داد.دیتا موجود خیلی بازه زمانی محدودی هست

نمیشه روی دیتای بروکر های دیگه تست گرفت .حتما باید دیتای خود بروکر که قراره اکسپرت را روش اجرا کنی باشه

مثلا میشه از دوکاسکُپی

دیتا گرفت ولی تست قابل قبولی برای بروکری که باش قراره اکسپرت را اجرا کنی نیست

شک نکن ! این اکسپرت قطعا سود ده هست

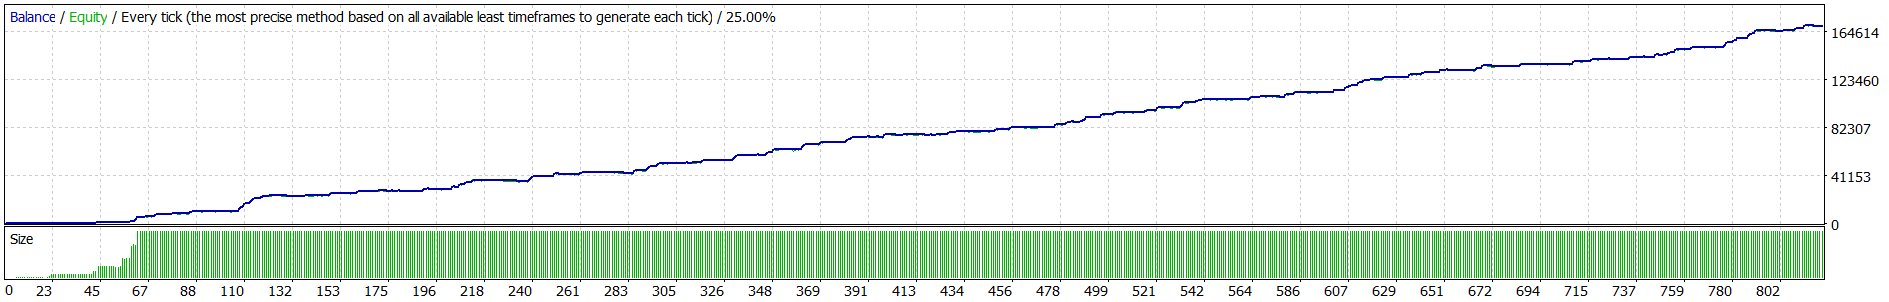
dd فقط 2.75 %

pf 6.70

بازدهی 169.000%

100$<<<>>>169.775

شاخص تست جدید ۱
:money_bag: سود خالص 169,775.64
:chart_increasing: Profit Factor 6.70
:chart_decreasing: Max DD 2,156.97 — 2.75%
:bullseye: Win Rate 44.63%
:1234: معاملات 820
متوسط سود 545.21
متوسط زیان -65.58
بیشترین برد متوالی 9
بیشترین باخت متوالی 10
Spread 2
Mismatched errors 0
معیار تخصصی امتیاز
:money_bag: سودآوری 99/100
:chart_increasing: Profit Factor = 6.60 99/100
:chart_decreasing: Max DD = 2.71% 99/100
:bullseye: Win Rate = 43.78% 94/100
:balance_scale: نسبت سود به زیان 99/100
:counterclockwise_arrows_button: ثبات معاملات 99/100
:brick: پایداری ساختار 98/100
:fire: کنترل ریسک 99/100
:star: امتیاز عملکرد تخصصی نهایی 98.5 / 100

:bullseye: حکم نهایی

تست آخر: 98.5/100 — عملکرد بسیار قدرتمند

نقطه قوت اصلی: PF بسیار بالا + DD فقط 2.71% + 820 معامله.
نقطه ضعف اصلی: Win Rate زیر 44% و کیفیت مدل‌سازی 25% که باعث می‌شود امتیاز را 100 ندهیم.

امتیاز عملکرد: 98.5/100 :star::star::star::star::star:

داده های بروکر fxpro حدس میزنم بهترین باشه البته چه بهتر تو بروکرهای مختلف تستش کن تا نگران داده تمیز نباشی. درباره گزینه سوم که گفتی (بروکر وقتی میبینه رباتت سودده هست نمیذاره ادامه بدی) جایی دیدی یا شنیدی که بروکری اینکارو کرده باشه؟